广告
加载中

AI万亿投资之后 普通人能得到什么?外滩大会激辩增长、就业与分配

亿邦动力胡镤心 2026-09-10 09:08
亿邦动力胡镤心 2026/09/10 09:08

邦小白快读

EN
全文速览

本次外滩大会集结了多位顶尖专家与产业界代表,围绕AI万亿投资后普通人的收获展开讨论,核心干货如下:

1. 物价层面:短期AI发展会推高芯片等核心硬件价格,瓶颈效应大概持续三年,目前最紧张的阶段已经过去,长期来看AI提升生产效率,会持续拉低物价,普通人能买到更便宜的商品。

2. 就业层面:AI替代的是标准化可编码的技能,不会直接大量替代现有岗位,但会压缩年轻人的入门岗位,刚毕业的年轻人找工作难度会上升;共情、沟通、非标判断等无法编码的能力反而会更凸显价值,不会被替代。

3. 个人提升方向:不用再死记硬背知识,要拓宽知识面,重点培养提问能力、判断力、审美能力,多参与真实场景实践,发展个人独特能力。

本次论坛讨论了AI给品牌行业带来的新趋势、机遇与方向,核心干货如下:

1. 消费趋势层面:AI长期会拉低物价,同时年轻人就业入口收窄,会影响整个社会的消费能力,需求端整体会偏向高性价比,品牌要适配这种变化调整产品策略。

2. 商业模式层面:传统流量逻辑下流量成本不断上升,智能体时代商业核心转向用户意图,品牌可以借AI智能体精准捕捉用户真实需求,降低获客成本,对接增量需求。

3. 全球化机遇:AI时代创新产品生而面向全球,研发、数据复用成本极低,开源大模型拉平了不同企业的AI能力,品牌可以直接布局全球市场,拓展增长空间。

4. 方向建议:走就业优先的AI创新路线,用AI赋能而非替代劳动者,更容易获得社会与用户认可。

本次论坛围绕AI浪潮给卖家梳理了机会、风险与可落地的方向,核心干货如下:

1. 行业现状与风险:当前AI产业链投资回报分化极其严重,上游GPU芯片、算力等硬件层已经赚钱,但中游模型层、下游应用层普遍亏损,卖家不要盲目跟风进入基础模型赛道,重点要落地应用场景才能实现盈利。

2. 新商业模式机会:传统移动互联网流量成本持续走高,边际收益不断下降,智能体时代转向意图逻辑,卖家可以布局自己的经营智能体,精准对接用户真实需求,避开流量红海,挖掘新增量市场。

3. 需求侧机会:AI可以把原本成本高昂的专业服务平民化,下沉市场、老年群体、夜间非高峰时段的服务需求都还有空白,卖家可以依托AI满足这类需求,开辟新增长曲线。

4. 风险提示:未来具身智能落地后,会逐步替代劳动密集型岗位,要提前做好转型准备。

本次论坛分享了AI浪潮下工厂的发展方向、机会与转型启示,核心干货如下:

1. 生产需求变化:AI带动生产效率提升,长期会拉低整体物价,市场对高性价比产品的需求会进一步提升;同时具身智能落地后,会逐步对工厂劳动岗位产生替代效应,工厂需要提前适配这种变化。

2. 商业拓展机会:AI拉平了不同国家企业的AI能力,研发、数据复用的边际成本极低,工厂可以依托开源大模型做原生全球化产品,从一开始就面向全球市场销售,拓展市场空间。

3. 数字化转型启示:AI不能只停留在硬件投资层面,资本开支的拉动是暂时的,要把AI能力转化为生产端的持续性产出,用AI创造新供给激活新需求,才能真正实现长期增长;转型过程中要优先用AI赋能工人,而不是单纯替代岗位,平衡生产效率和用工稳定。

本次论坛披露了AI产业的发展现状、核心痛点,给服务商指明了发展方向,核心干货如下:

1. 行业发展趋势:当前全球AI基础设施投资规模空前,四家美国科技巨头2026年AI资本开支合计就超7000亿美元,目前上游硬件层已经实现盈利,但是中下游的模型层和应用层普遍亏损,整个行业都在等待应用层落地产生商业价值,给服务商留下了很大的市场空间。

2. 核心客户痛点:当前AI技术门槛高,复杂的模型能力对中小商家和普通劳动者来说难以使用,同时大量下沉市场、老年群体、非常规时段的便民服务需求还没有被满足,客户需要低成本、易操作的AI落地服务。

3. 解决方案方向:服务商可以把复杂的大模型能力拆解转化为低成本、易操作的产品,降低AI使用门槛,帮助中小商家和普通劳动者用上AI;同时可以围绕智能体商业的新趋势,开发对接用户需求和商家资源的智能体服务,还可以开展AI相关的职业技能培训,帮助劳动者完成转型,挖掘新的业务增长点。

本次论坛讨论了AI时代平台商的发展方向、需求变化与风险规避方向,核心干货如下:

1. 商家核心需求变化:传统移动互联网时代,商家依赖平台流量投放,但是流量成本越来越高,边际收益持续下降,商家对新的获客模式有非常迫切的需求,平台需要适配这种需求调整运营逻辑。

2. 新运营与招商方向:平台可以布局智能体商业新生态,搭建支持用户智能体和商家智能体对接匹配的基础设施,从原来的流量运营转向用户意图运营,创造和移动互联网时代不同的增量需求;同时可以降低AI使用门槛,吸引更多中小商家和创新者入驻,抓住AI原生全球化的机遇,打造面向全球的开放创新生态。

3. 风险规避:AI发展可能会冲击就业,进而加剧供强需弱的结构性矛盾,平台要引导生态内的企业走就业优先的AI创新路线,避免过度替代岗位引发长期需求收缩;面对AI的不确定性,要保留试错空间,不要过早固化规则。

本次论坛汇集了全球顶尖学者和产业界代表,提出了AI经济领域很多新动向、新问题与新商业模式,核心研究相关干货如下:

1. 产业新动向:当前全球正经历规模空前的AI基础设施投资,四家美国科技巨头2026年AI相关资本开支合计就超过7000亿美元,AI产业链投资回报分化极其严重,上游硬件盈利,中下游普遍亏损;AI推动企业进入原生全球化创新阶段,AI竞争已经从产品、企业竞争升级为政策体系、产业生态、国际规则的全方位竞争。

2. 待研究的新问题:提出了很多核心新命题,比如AI会不会冲击就业、扩大资本与劳动的回报差距,加剧中国经济供强需弱的结构性矛盾;AI推动物质极大丰富后,会不会重构传统经济学“资源稀缺”的核心假设;AI普及速度远超以往技术革命,怎么提前做好制度创新应对就业冲击,这些都还没有明确答案,值得深入研究。

3. 新商业模式:产业界提出了智能体商业的新概念,商业模式从流量逻辑转向意图逻辑,是重要的新研究方向。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The Inclusive Finance Conference (Waitan Dahui) brought together top experts and industry leaders to discuss tangible benefits for the general public after the trillion-dollar AI investment boom. Key takeaways are as follows:

1. Price levels: Near-term AI growth has driven up prices of core hardware such as chips, with supply bottlenecks expected to persist for around three years. The tightest phase of this shortage has already passed. In the long run, AI will boost production efficiency and continuously bring down prices, allowing ordinary consumers to purchase more affordable goods.

2. Employment: AI will replace standardized, codifiable skills, but it will not eliminate large numbers of existing jobs directly. However, it will reduce the number of entry-level positions for young people, making it harder for new graduates to find work. Non-codifiable capabilities such as empathy, communication and non-standard judgment will grow in value and remain irreplaceable.

3. Personal upskilling: There is no need to rote-memorize knowledge anymore. Individuals should focus on broadening general knowledge, prioritizing the development of questioning skills, judgment and aesthetic literacy, gaining hands-on experience in real-world scenarios, and cultivating unique personal capabilities.

This conference discussed new trends, opportunities and directions AI brings to the brand industry. Key takeaways are as follows:

1. Consumer trends: In the long run, AI will lower overall price levels while squeezing entry-level jobs for young people, which will dampen broad-based consumer purchasing power. Overall demand will shift toward high-value, affordable products, and brands need to adjust their product strategies to match this shift.

2. Business models: Under the traditional traffic-based logic, customer acquisition costs keep rising. In the agent era, the core of business has shifted to user intent. Brands can leverage AI agents to accurately capture authentic user needs, cut customer acquisition costs, and tap into incremental demand.

3. Globalization opportunities: In the AI era, innovative products are born global, with extremely low marginal costs for R&D and data reuse. Open-source large models have leveled the AI playing field for companies of all sizes, allowing brands to directly enter global markets and expand their growth potential.

4. Strategic recommendation: Adopting an employment-first AI innovation approach — using AI to empower workers rather than replace them — is more likely to win social approval and user trust.

This conference outlined opportunities, risks and actionable directions for sellers amid the AI wave. Key takeaways are as follows:

1. Industry outlook and risks: Currently, investment returns across the AI industry chain are extremely uneven. Upstream sectors such as GPU chips and computing hardware are already profitable, but midstream model layers and downstream application layers are broadly unprofitable. Sellers should not blindly rush into the foundational model track; profitability depends on building practical,落地应用场景.

2. New business model opportunities: In traditional mobile internet, traffic costs keep rising while marginal returns continue falling. The agent era has shifted the core logic to user intent. Sellers can build their own operational agents to accurately match authentic user needs, avoid oversaturated traffic markets, and unlock new incremental growth.

3. Demand-side opportunities: AI can democratize professional services that were once prohibitively expensive. There remains unmet demand in underserved segments including下沉市场, elderly groups and off-peak evening services. Sellers can leverage AI to serve these demands and build new growth curves.

4. Risk warning: After embodied AI matures and goes mainstream, it will gradually replace labor-intensive roles. Sellers should prepare for transformation well in advance.

This conference shared development directions, opportunities and transformation insights for factories in the AI era. Key takeaways are as follows:

1. Shifts in production and demand: AI boosts production efficiency and will lower overall prices in the long run, further increasing market demand for high-value, cost-effective products. At the same time, the rollout of embodied AI will gradually replace factory labor roles, and factories need to adapt to this shift in advance.

2. Business expansion opportunities: AI has leveled the AI capability playing field for companies across different countries, with extremely low marginal costs for R&D and data reuse. Factories can leverage open-source large models to build natively global products, sell to worldwide markets from day one, and expand their market footprint.

3. Digital transformation insights: AI investment should not stop at hardware purchases; capital expenditure stimulus is only temporary. Sustainable long-term growth requires translating AI capabilities into consistent output on the production side, and creating new supply to activate new demand via AI. During transformation, prioritizing using AI to empower workers rather than simply replacing roles will balance production efficiency and employment stability.

This conference disclosed the current development status and core pain points of the AI industry, and outlined clear development directions for service providers. Key takeaways are as follows:

1. Industry trends: Global AI infrastructure investment is at an unprecedented scale. The combined AI capital expenditure of four major U.S. tech giants will exceed $700 billion by 2026. Upstream hardware layers are already profitable, but midstream model layers and downstream application layers are broadly unprofitable. The entire industry is waiting for application layer落地 to generate commercial value, which leaves huge market space for service providers.

2. Core customer pain points: Current AI technology has high barriers to entry, and complex model capabilities are out of reach for most small and medium-sized (SMB) merchants and ordinary workers. Meanwhile, large unmet demand for accessible services remains in underserved segments including下沉市场, elderly groups and non-standard time slots. Customers need low-cost, easy-to-use AI implementation services.

3. Solution directions: Service providers can unpack complex large model capabilities into low-cost, easy-to-operate products to lower the barrier to AI adoption, helping SMB merchants and ordinary workers access AI tools. They can also develop agent services that connect user demand with merchant resources aligned with the new trend of agent-based commerce, and offer AI-related vocational skills training to help workers transition, unlocking new business growth opportunities.

This conference discussed development directions, demand shifts and risk mitigation for platforms in the AI era. Key takeaways are as follows:

1. Shifts in core merchant demand: In the traditional mobile internet era, merchants relied on platform traffic advertising, but traffic costs have grown steadily while marginal returns keep falling. Merchants now have urgent demand for new customer acquisition models, and platforms need to adjust their operating logic to match this demand.

2. New operations and merchant recruitment directions: Platforms can build a new agent-based commerce ecosystem, and develop infrastructure that supports matching between user agents and merchant agents, shifting from traditional traffic operations to user intent operations to unlock incremental demand distinct from the mobile internet era. They can also lower barriers to AI adoption to attract more SMB merchants and innovators, leverage the opportunity of AI-native globalization, and build a global open innovation ecosystem.

3. Risk mitigation: AI development may disrupt employment, worsening the structural imbalance of strong supply and weak demand. Platforms should guide ecosystem participants to pursue an employment-first AI innovation approach, to avoid excessive job replacement that leads to long-term demand contraction. Facing AI's uncertainty, platforms should reserve space for trial and error and avoid locking in rigid rules too early.

This conference brought together top global scholars and industry leaders to present new trends, open questions and new business models in AI economics. Key research takeaways are as follows:

1. New industry trends: The world is currently experiencing an unprecedented wave of AI infrastructure investment. The combined AI-related capital expenditure of four major U.S. tech giants will exceed $700 billion by 2026. Investment returns across the AI industry chain are extremely uneven: upstream hardware is profitable, while midstream and downstream segments are broadly unprofitable. AI has pushed companies into an era of natively global innovation, and AI competition has upgraded from competition between products and firms to full-scale competition across policy systems, industrial ecosystems and international rules.

2. Open research questions: Multiple core new propositions have been raised that lack clear answers and require further in-depth research. These include: Will AI disrupt employment, widen the return gap between capital and labor, and worsen China's structural imbalance of strong supply and weak demand? After AI enables widespread material abundance, will it upend the core "resource scarcity" assumption of traditional economics? Since AI is spreading much faster than previous technological revolutions, how can policymakers innovate institutions in advance to address employment disruption?

3. New business models: Industry has introduced the new concept of agent-based commerce, which shifts the core business model from a traffic-based logic to an intent-based logic. This is an important new direction for future research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】技术越强大,越需要回答它究竟为谁而存在。

9月9日,这场名为“AI经济增长新范式与社会价值重构”的见解论坛,汇集了诺贝尔经济学奖得主托马斯·萨金特、北京大学国家发展研究院院长黄益平、中国社会科学院大学教授江小涓、中金公司首席经济学家缪延亮等专家学者,以及蚂蚁集团CEO韩歆毅等产业界代表。他们讨论的命题很直接:AI已经来了,它的红利究竟能不能落到普通人的口袋里?

一、AI经济增长新范式:7000亿美元投下去,谁在赚钱?

全球正在经历一轮规模空前的AI基础设施投资。仅亚马逊、微软、谷歌和Meta四家公司,2026年计划投入的AI相关资本开支合计就超过7000亿美元。芯片、算力中心、数据中心拔地而起,资本市场的AI概念股一路走高。

蚂蚁集团CEO韩歆毅在论坛上提醒了一个容易被忽略的事实:资本开支对经济的拉动作用是暂时的,只有转化为持续性的产出和价值,才能带来真正的长期增长。他以电气化进程作类比:电力出现后,真正推动经济跃迁的并不是发电厂本身,而是几十年后电气化进入工厂、交通、通信和家庭,创造出家用电器、有轨电车、电气化铁路和全新生活方式。“AI也是如此,企业必须从降本增效走向价值创造,用AI创造出更多新的供给,激活更多新需求。”

蚂蚁集团研究院院长李振华给出了一个非常直白的判断:整个AI产业链的投资回报“分化极其严重”。赚到钱的是最上游的硬件层——GPU芯片、存储、算力租赁。英伟达、AMD财报远超预期,国外四大云厂商AI相关云收入增速最低也有32%,高的超过80%。阿里公布的算力投资回报率约30%,预计两到三年内能收回成本。但中游的模型层和下游的应用层普遍亏损,模型厂商的年化收入规模与巨额训练投入完全不成正比;应用层即使是头部AI办公工具,年化收入最高也不过10亿人民币级别。“AI的故事能不能讲下去,关键就看应用层能不能真正产生商业价值。”李振华说。

北京大学国家发展研究院教授赵波认为,AI正在改变宏观经济增长范式:它极大降低了普通人获得专业技能的壁垒和单项任务的生产成本,直接提升劳动生产率;同时让更多企业和个体能够进入过去因成本约束而无法从事的生产活动,扩大市场主体、鼓励创新。更重要的是,AI深入参与到创新过程中,降低了试错成本,加速了人类对未知的探索,这一点不同于电力革命和计算机革命。因此,经济学不能再把生产函数当成一个黑箱,而要打开它,深入到具体任务层面去理解——有些任务AI替代劳动,有些任务AI与人的判断形成互补,只有看清这种微观结构,才能真正理解AI对增长的影响。

上海财经大学校长刘元春则回应了AI的泡沫焦虑,他介绍了一个来自MIT团队的新观点“投机性增长的第三范式”:泡沫本身也可以成为一种协调机制,只要泡沫维持得足够久,驱动大量实体资本(算力网、能源基建、数字资产)积累并跨越临界值,即便后续金融市场估值剧烈回调,留下来的硬核基础设施依然能将经济锁定在高产出稳态。当然成败关键在于,这轮投资狂潮能否在乐观情绪消退前,积累起足够改变经济基本面的实体资本。

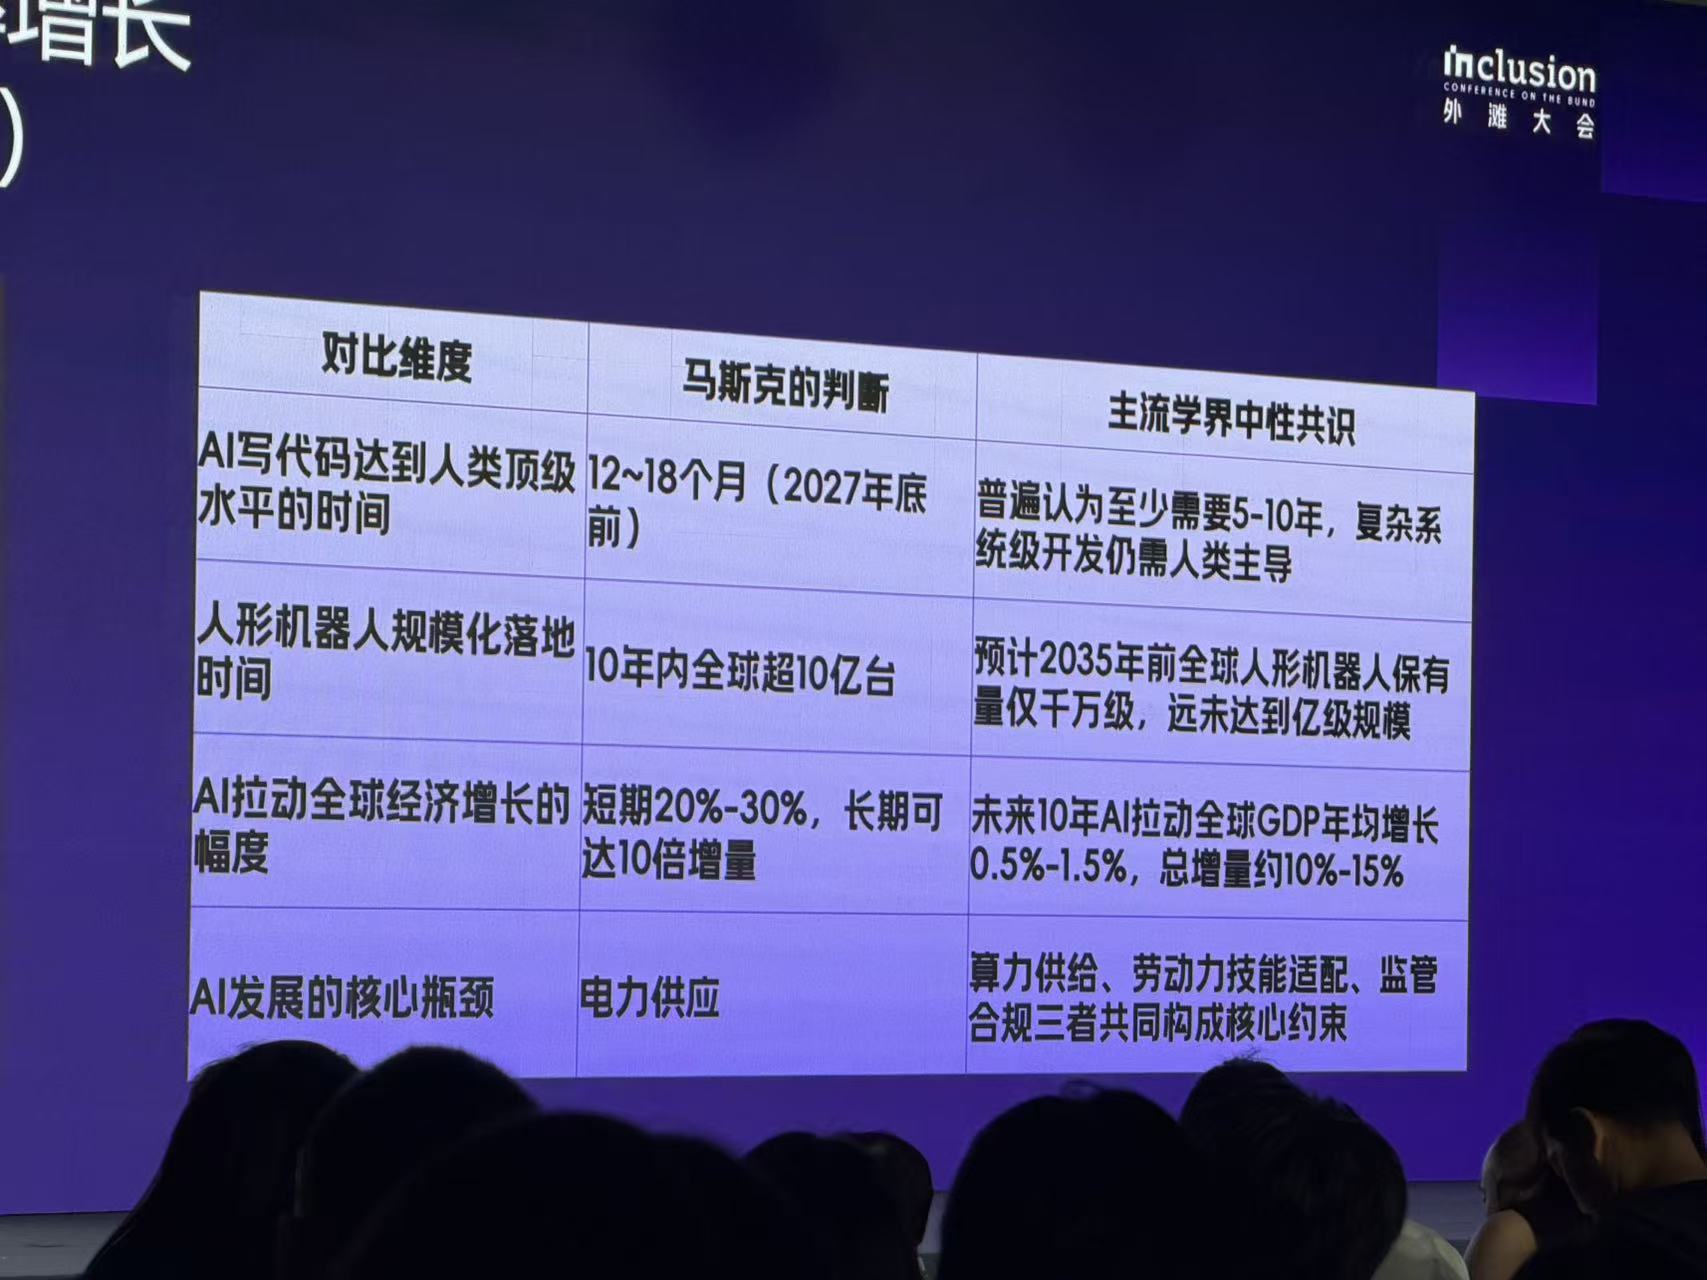
但刘元春也提醒,经济学家们对AI究竟能拉动多少增长,分歧大得惊人。MIT教授阿西莫格鲁较为悲观,认为未来10年AI每年对全要素生产率的贡献约为0.07至0.1个百分点;OECD一项研究的结果约为每年0.25至0.6个百分点;也有研究测算达到0.5至1.3个百分点;商业机构则普遍更为乐观。他因此提醒,对于目前各种AI生产率预测,“大可不必全信”。

科珹资本创始合伙人、可可资本管理合伙人黄郑从专业投资人的方法论切入,区分了两种评估投资效率的视角:狭义的财务回报(FRR),聚焦短期,看毛利、净利、经营性现金流,以及回报周期内能否覆盖初始成本。广义的经济回报(ERR) ,看中长期,把对整个产业的拉动效应计算在内。黄郑强调,评估AI投资必须把“AI赋能百行千业的基石或底座的效用”纳入考量,从这个视角看,“现在绝大部分的资本性支出或者投资,从中长期看,仍然具有现实的效用”。

中国社会科学院大学教授江小涓则提供了一个更宏大的视角。她认为,AI正在把中国企业从“先国内、再海外”的路径,推入生而为全球的原生全球化阶段。“在AI时代,所有的创新产品、服务,生而就是为全球的。”她指出,AI创新自诞生之初就面向全球市场,网络和人工智能使得研发基模、数据可以极低成本复用,全球应用的边际成本极低。开源大模型拉平了不同国家企业之间的AI能力,使得全球范围内的创新资源跨境流动和共同创新的成本极大降低。她认为,AI竞争正在从模型、产品和企业之间的竞争,延伸到政策体系、产业生态和国际规则的全方位体系竞争。中国必须进行理念变革,以平等竞争者身份重新定位国际关系,转向技术开放与互利共赢。

二、AI能让东西变便宜,但年轻人可能更难

如果AI真的提高了生产效率,普通人最先感受到的应该是物价的变化。

中金公司首席经济学家缪延亮从通胀角度给出了判断:AI大概率会把物价往下拉。历史上第一次和第二次工业革命都发生过类似的事——1870年到1900年,美国物价水平整体下降了30%,生产效率提升让东西越造越便宜。缪延亮认为,AI的效率提升比前几次工业革命来得更快、更猛,因此通缩压力可能更显著。

但他同时指出,在AI普及初期,大多数人会先感受到涨价而不是降价。因为建设算力中心、抢购高端芯片会在短期内造成关键资源供应紧张,价格暴涨。上一轮互联网革命时,相关硬件价格最多涨了50%,而这一轮AI内存涨价最高超过了600%。这种瓶颈效应通常持续三年左右,目前最紧张的阶段可能正在过去。长期来看,供给效应和替代效应都会压低通胀,AI带来的通缩压力可能比历史上任何一次技术革命都更持久。

更值得关注的是年轻人。缪延亮指出,AI的替代效应目前并不反映在整体劳动力市场,也不反映在已经有工作的人身上,而是反映在年轻人身上。在美国,金融、法律、咨询等高AI暴露度行业的招聘需求已经大幅下降。AI未必先把已有员工裁掉,但可能首先减少企业对初级岗位的需求。“职业入口在收窄,”缪延亮说,“这意味着刚毕业的年轻人可能更难找到第一份好工作。”如果年轻人长期被挡在职业门槛之外,不仅影响个人收入和成长,还会在宏观层面削弱整个社会的消费能力——年轻人没钱消费,东西就更卖不出去,价格就更涨不起来,形成一种“通缩循环”。

摩根士丹利中国首席经济学家邢自强补充了一个更宏观的视角:AI普及的速度比历史上任何一次工业革命都快3到4倍。过去的技术变革用60到70年才慢慢渗透,人们有两三代人的适应时间;而AI可能短短10年就普及到千家万户。“旧岗位消失的速度远快于新岗位被创造出来的速度”,这是这次变革与以往最大的不同。

他特别指出,美国白领服务业有三分之一的工作岗位属于AI高风险暴露,最近不到三年,白领失业率已经上升了0.5个百分点,而且受影响最严重的是年轻人——招聘门槛被提高了,入门级岗位在大幅缩减。中国的情况相对可控,因为我们的经济体以制造业和中低端劳动密集型服务业为主,高端白领服务业占总劳动力比例只有10%,不到美国的三分之一。但随着AI进入物理世界、具身智能开始落地,未来可能对劳动密集型的工厂、餐馆产生进一步替代效应。“在此普及之前,做好制度的创新极为重要。”邢自强说。

上海交大教授陆铭则给出了一个相对乐观的分析框架:AI不会取代职业,只会取代机能。他把人的能力分成两类——可被编码的机能(标准化、重复性的任务)和无法被编码的人能(理解力、沟通力、共情力、审美和价值判断)。如果一个岗位全部由机能组成,那确实会被替代;但如果岗位里有人际互动、情感判断、非标决策,AI反而会凸显人的价值。他甚至提出“服务业是人类最后的护城河”——机器替代人的每一个技能都有边际成本,但人从出生起就预装了各种通用能力,在低频、非标、需要情绪价值的任务面前,人比机器便宜得多。

香港科技大学(广州)协理副校长熊辉从技术角度补充了一个关键判断:AI平权了知识的权,但没有平能力的权。以前知识是稀缺的,谁背得多、记得牢谁就有优势;现在任何人随时都能调用大模型获取知识,博闻强识已经被AI碾压。但能力——尤其是提问能力、判断力和审美品位——是拉开的,而且是指数级拉开的。他把AI时代的劳动者称为超级个体,一个人就是一个团队,最顶尖的程序员用AI写代码,一个人能抵46个中等水平的程序员,核心差异就在于更好的判断力和经验。

教育该怎么改,是圆桌讨论中最激烈的部分。熊辉认为现在的教育大部分在培养做题家,死记硬背知识树的“叶子节点”,而AI时代最不需要的就是这个。他主张学生要掌握知识树的“树干”,多学几棵树,增加知识宽度,同时深入真实场景实践,寓教于做,知行合一,培养可意会不可言传的能力。

陆铭对此有些悲观,他认为高校系统整体上根本没有意识到这场变革的紧迫性,从教师考核到博士生培养,大家还在用旧尺度衡量人,培养出来的能力恰恰是机器最擅长的。

北大国发院教授沈艳则提醒,教育不能简单否定博闻强识的价值,基础知识、知识积累与创造力并不矛盾,教育更重要的作用是引导和引出,帮助每一个学生发现并发展自己的特点。

三、“供强需弱”:东西越造越多,谁来买呢?

北京大学国家发展研究院院长黄益平提出了一个更为深层的忧虑,他回忆起自己去欧洲调研时,在布鲁塞尔参观马克思写《共产党宣言》的小餐馆的经历。第一次工业革命后,产出大幅增长,但工人实际工资长期停滞不前——经济学上称之为“恩格斯停顿”,花了整整80年才解决。“如果AI一边增强供给能力,一边冲击部分就业、扩大资本与劳动之间的回报差距,那么需求未必能跟生产能力同步增长,”黄益平说。

他抛出了一个尖锐的问题:AI会不会强化中国经济当下“供强需弱”的结构性矛盾?如果需求不足从短期问题变成长期问题,经济增长的范式会不会因此改变?

他也触及到一个更根本的命题:传统经济学建立在“资源稀缺”的假设之上——资源有限,人的欲望无限。但如果AI推动生产率大幅提升、物质极大丰富,经济学的核心命题是否也需要重新定义?“这个问题我没有现成的答案,”黄益平坦言,“但恰恰因为没有答案,才值得被重新讨论。”他主张支持“就业优先的AI创新”,让新技术更多为劳动者赋能,而不是彻底取代。

粤开证券首席经济学家、研究院院长罗志恒认为,从供给端看,AI作为技术进步会带动生产快速增长,未来相当长一段时间内实现5%左右的增长“问题不大”。但问题在于,AI是技术密集型和资本密集型的,唯独不是劳动密集型的。这意味着劳动在经济增长中的收入占比会越来越低,普通人的钱包可能跟不上产出的增长,形成“供强需弱”的结构性矛盾——东西越造越多,但消费能力跟不上。

他也从财政角度提出了一个担忧:AI发展会进一步压低宏观税负——高新技术企业享受15%所得税率、研发费用加计扣除等优惠,同时增加财政支出需求,就业保障、再培训等都需要钱。这一降一升会让政府债务压力更大,需要提前做好准确。

社会保障方面,邢自强从历史经验出发提出了制度创新的紧迫性。第一次工业革命后,“机器吃人”的现象引发了欧洲严重的社会矛盾,花了七八十年才催生出福利制度、社会保障法——那是用一代人的代价换来的。这次AI变革速度更快,中国又是第一次和全球同步站在技术浪潮的起点,没有历史经验可抄,必须现在就行动。他建议财政补贴的重心从补贴设备、补贴产能转向补贴人,中央财政拿出真金白银解决几亿外出务工农民工的社会保障问题。

黄郑则从生产关系角度出发认为,现有的生产关系并没有很好地跟上AGI的技术发展,比如你在打车软件里的出行数据、在美团上的订餐数据、在携程上的订票数据,本质上数据真正的主人只有一个,那就是每一位个体。但在现有的生产关系格局下,海量的数据以极低的成本,甚至是没有成本被这些AI大模型、被平台方所使用,这是不健康的、不可持续的。

四、蚂蚁的答案:从阿福到智能体商业

面对这些宏大而复杂的问题,蚂蚁集团给出了自己的实践路径。

韩歆毅在演讲中重点介绍了蚂蚁的AI健康服务产品阿福,它可以帮助用户理解检查报告、整理长期健康信息、提供健康建议,并连接合适的医院和医生。

一组数据值得关注:阿福的用户中,55%来自三线及以下城市,将近30%为老年人,约六分之一的咨询发生在凌晨0点至6点。AI正在把过去依赖少数专家、成本高昂的服务,变成普通人随时可及的东西。

在商业模式层面,韩歆毅提出了一个从流量逻辑到意图逻辑的转变。过去的商业以流量为中心,商家在大流量平台投放,但流量成本不断上升,边际收益持续下降。在Agent(智能体)时代,商业的核心转向用户的意图——能否准确理解用户需求,并让合适的商品和服务在用户产生需求时出现。“如果每个用户都有自己的生活助手,每个商家也有自己的经营Agent,用户Agent与商家Agent就可以围绕真实需求建立连接,”韩歆毅说。他认为,这个新的商业循环可能带来与移动互联网时代完全不同的增量需求。

在就业问题上,面对“人类保留岗位”的提议,韩歆毅的态度很明确:对于司法裁决等涉及伦理责任的岗位,保留人有其合理性;但如果普遍通过行政手段固化岗位,可能以牺牲生产力为代价。“更可持续的路径,是提高劳动者和中小企业参与新价值创造、分享AI增长红利的能力和机会。 ”

他提出了三个层面的行动方向,企业要把复杂的模型能力转化为低成本、易使用的产品,降低AI使用门槛;通过教育和职业培训提升人的判断力、创造力等优势;完善二次分配和社会保障机制,帮助劳动者度过转型期。

五、AI的价值,最终由“获得感”来衡量

诺贝尔经济学奖得主萨金特用一个历史类比总结了当前的处境。他把今天的AI比作天文学上的“开普勒阶段”——开普勒通过大量观测数据总结出了行星运行规律,但并不知道这些规律背后的物理原因;牛顿后来才解释了“为什么”。今天的AI已经能够从海量数据中精准拟合规律,但人类尚未完全理解和掌握其底层的经济与结构逻辑。“我们正身处未知的核心,”萨金特说。他反复强调的一个词是谦逊——面对AI带来的巨大变化,无论是企业、投资者还是监管者,都需要承认模型存在局限,为未知和错误留下空间。

这场论坛最终没有一个统一的答案。但有一个判断正在形成共识:AI的方向可能是确定的,但增长的幅度、节奏和分配方式,远没有确定。

韩歆毅的总结或许可以作为整场讨论的注脚:“AI的价值最终要由真实增长来检验,也要由更多人的获得感来衡量。 ”

放在万亿资本、就业焦虑、分配失衡和全球竞争的背景下,它指向了AI新经济最核心的问题:技术越强大,越需要回答它究竟为谁而存在。

本文首发于 亿邦动力 官方网站

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

AI万亿投资对普通人有哪些影响?

AI万亿投资短期会导致算力、高端芯片供应紧张,带动相关硬件价格上涨,长期将推动生产效率提升拉低物价。同时会收窄年轻人职业入口,减少高AI暴露度行业的初级岗位招聘需求,也会将原本成本高昂的专业服务转化为普通人随时可及的普惠服务。

AI产业链各环节的盈利情况如何?

当前AI产业链盈利分化严重,上游硬件层(GPU芯片、存储、算力租赁)盈利状况较好,阿里算力投资回报率约30%,预计2-3年收回成本;中游模型层和下游应用层普遍亏损,应用层头部AI办公工具年化收入最高仅10亿人民币左右。

AI时代劳动者需要重点培养哪些能力?

AI时代劳动者应重点培养不可被编码的能力,包括理解力、沟通力、共情力、审美能力、价值判断力、提问能力等,适当拓宽知识宽度,多参与真实场景实践,避免只掌握标准化、重复性的可被AI替代的技能。

AI发展对中国企业全球化有什么利好?

AI将推动中国企业进入原生全球化阶段,AI创新自诞生之初就可面向全球市场,研发基模、数据可极低成本复用,全球应用边际成本极低,开源大模型也拉平了不同国家企业的AI能力,大幅降低了跨境协同创新的成本。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0