




楚天科技发布2026年上半年财报,当期营收同比增长8.53%,净利润同比增长1280.71%,增速显著高于营收水平,核心驱动来自产品结构优化、供应链降本及费用管控。
| 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | 2025中报 | ||||
| 营业收入 | 26.24亿 | 11.09亿 | 57.63亿 | 38.96亿 | 24.17亿 | |||
| 营业收入同比增长 | 8.53% | 2.40% | -1.14% | -6.60% | -14.55% | |||
| 净利润 | 1.45亿 | 6780.79万 | 2.55亿 | 8446.35万 | -1230.46万 | |||
| 净利润同比增长 | 1280.71% | 892.43% | 156.26% | 145.11% | 85.11% | |||
| 扣非净利润 | 1.28亿 | 5608.65万 | 1.53亿 | 2863.27万 | -4866.90万 | |||
| 扣非净利润同比增长 | 362.30% | 305.50% | 131.03% | 113.55% | 51.78% | |||
| 经营活动产生的现金流量净额 | 3380.40万 | -1.30亿 | 7.79亿 | 1.48亿 | -1.65亿 | |||
| 归属于母公司股东权益合计 | 55.76亿 | 55.70亿 | 55.49亿 | 44.85亿 | 44.09亿 | |||
| 资产合计 | 126.03亿 | 129.90亿 | 131.58亿 | 131.66亿 | 130.12亿 | |||
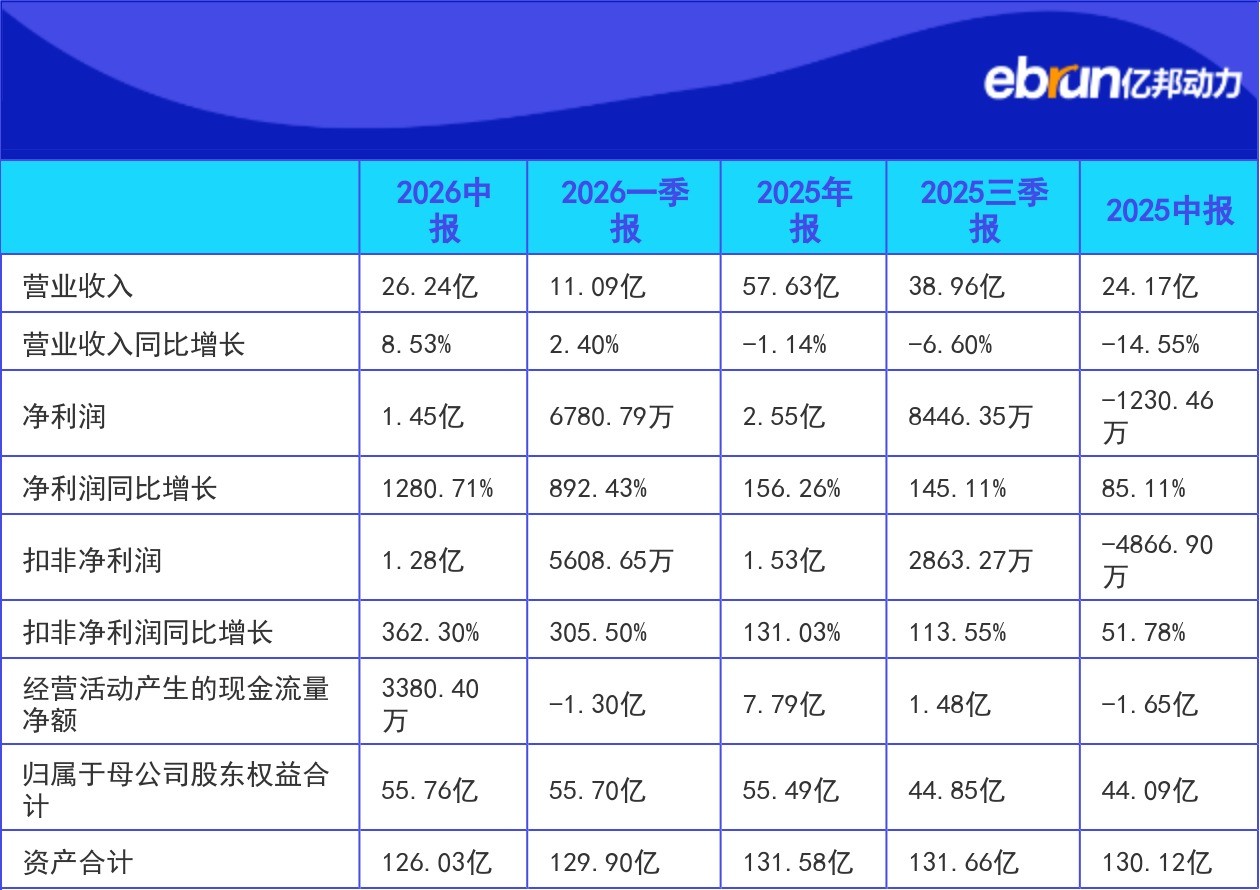
2026年半年报财报明细(财报币种:人民币)
无菌制剂营收同比增114.22%
营收增长主要来自两部分,一是国际市场拓展,当期国际营收同比增长8.29%,无菌制剂产品获国际市场认可,上半年新增数十家海外客户,俄罗斯韩国锁定多项战略合作,尼日利亚哥斯达黎加实现订单零突破;二是订单结构调整聚焦高附加值业务,其中无菌制剂解决方案及单机实现营收7.56亿元,同比增长114.22%,EPC工程设计服务营收1.20亿元同比增长39.58%,配件及售后服务营收4.41亿元同比增长11.10%。
子公司层面,楚天源创当期营收1.17亿元同比增长31.53%,楚天华通营收3.57亿元同比下降22.06%,Romaco集团营收8296.22万欧元同比下降10.98%。
毛利率同比提升5.11个百分点
当期主营业务毛利率35.46%,同比提升5.11个百分点,提升原因来自产品售价调整、产品结构优化及供应链渠道降本。费用端,当期销售费用同比下降7.13%,管理费用同比下降10.60%,研发费用同比增长4.39%。
毛利提升叠加费用管控,当期净利润同比增长1280.71%,扣非净利润同比增长362.30%,盈利增长核心来自主业贡献。子公司层面,楚天源创当期净利润1632.84万元同比增长900.84%,楚天华通净利润2042.11万元同比增长21.74%,Romaco集团当期净亏损452.02万欧元。
经营性现金流同比增120.46%
当期经营活动产生的现金流量净额3380.40万元,同比增长120.46%,变动原因系库存管控优化,采购支出同比下降15.31%。当期归属于母公司股东权益合计55.76亿元,资产合计126.03亿元,较上年末基本保持稳定。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




