广告
加载中

Agent有了“身体” 新一轮硬件出海开局

杨培钰 2026-08-25 16:19
杨培钰 2026/08/25 16:19

邦小白快读

EN
全文速览

本文核心介绍2025年Agent硬件出海成为全球科技产业新风口,中国厂商已经成为这一轮浪潮的先行者,梳理了赛道现状和核心结论,可帮普通读者快速掌握行业全貌。

1. 核心行业信息:Agent硬件区别于普通AI硬件,具备主动感知、决策和执行能力,不再是被动响应,当前已经形成智能可穿戴、智能陪伴、智能办公三大热门品类,多个中国品牌已经在海外取得不错成绩,比如XREAL超70%营收来自海外,RingConn排名全球智能戒指类目第二,Plaud已向170个国家出货200万台。

2. 对普通消费者的参考:行业提醒消费者要警惕炫技造出的伪需求,选购Agent硬件优先选择基于大众熟悉的产品形态做功能升级、贴合真实日常场景、功能聚焦的产品,避开功能大而全的噱头产品。

本文梳理了当前Agent硬件出海的产业态势,总结了行业规律和经验,能为品牌商布局相关业务提供多维度参考。

1. 消费趋势与市场空间:2025年是AI Agent大规模商业化元年,软硬件协同是未来发展大势,据调研数据,全球智能可穿戴设备2034年市场规模将超4300亿美元,今年一季度全球智能眼镜市场增速达130.1%,AI陪伴机器人年复合增长率达25.68%,整体增长空间充足。

2. 产品研发方向:品牌要从真实用户需求出发做功能减法,不要盲目炫技创造伪需求,优先在消费者熟悉的产品形态基础上做升级,聚焦垂直场景打造差异化优势。

3. 出海与商业参考:初期可选择欧美日众筹平台测试市场需求,后续转独立站、亚马逊销售,背靠生态的品牌可联动出海车企等渠道拓展;商业模式可选择硬件加订阅的组合模式延长获利周期,平衡成本与用户价值。

Agent硬件出海是当前跨境领域新的增长赛道,本文梳理了赛道机会、风险与实操经验,可供出海卖家参考。

1. 市场机会:当前Agent整体尚处于早期发展阶段,蕴藏大量机会空间,核心热门赛道分为智能可穿戴、智能陪伴、智能办公三大类,欧美日是优先出海目的地,当地用户尝新意愿强、愿意为创新付费,客单价承受能力更高,还有英语内容生态的传播优势。

2. 风险提示:AI眼镜等布局较早的赛道已经出现较为突出的同质化竞争,要警惕伪需求陷阱,同时需要关注欧盟《人工智能法案》生效后的合规要求,警惕地缘政治、数据合规等外部风险。

3. 可借鉴经验:初创品牌初期可通过众筹平台测试市场需求积累种子用户,新品类要先积累用户信任再做规模,做好社群运营、OTA升级和售后服务留存用户,可尝试硬件加订阅的模式构建品牌与用户的良性增长飞轮。

当前Agent硬件出海的爆发趋势,给国内硬件工厂带来了新的商业机会,也指明了转型方向。

1. 产品需求与商业机会:Agent硬件大多是在消费者熟悉的传统硬件形态基础上做功能升级,比如眼镜、耳机、戒指、录音设备等,国内工厂本身已经有成熟的生产基础,可以对接品牌的订单需求;同时依托国内完整的产业链优势,工厂也可以切入细分垂直赛道打造自有品牌,抢占早期市场。

2. 产业升级启示:Agent硬件对端侧AI算力、高精度传感器的需求提升,工厂可抓住当前技术成熟、成本下降的窗口,跟进相关技术的生产升级,提升自身的端侧硬件生产能力。

3. 效率优势发挥:国内珠三角、长三角等产业集群有完善的产业链配套,可发挥快速响应的优势,像深圳的一公里产业链能一周内完成方案到样品的转化,工厂可依托这种优势快速响应客户需求,提升自身竞争力,对接更多Agent硬件品牌的出海订单。

当前Agent硬件出海处于早期爆发阶段,行业发展呈现出新的特征,也给各类To B服务商带来了新的业务机会。

1. 行业发展趋势:AI硬件已经进入AI原生发展阶段,端侧AI能力与端云协同能力是核心竞争力,Agent软硬件协同出海是未来的大势所趋,当前中国品牌是本轮出海的主力,行业受到资本高度关注,主流风投、产业资本等多元资本纷纷入局早期项目。

2. 客户核心痛点:初创Agent硬件品牌普遍缺乏出海渠道资源,需要做早期市场验证;新品类需要完成用户教育,积累用户信任;同时普遍面临海外数据合规、本地化运营的难题,不同品牌对商业模式落地也有差异化需求,供应链端需要快速响应打样的支持。

3. 服务商业务机会:可以针对品牌需求,推出众筹代运营、出海合规咨询、本地化营销、供应链快速打样等细分服务,覆盖品牌从早期测试到后期用户运营的全链路需求,抓住本轮Agent硬件出海的红利。

Agent硬件出海的浪潮给各类出海平台带来了新的增长机会,也明确了平台接下来的布局方向。

1. 品牌对平台的核心需求:初创Agent硬件品牌需要依托众筹平台完成早期市场验证、积累种子用户,成长期品牌需要跨境电商平台支撑规模化销售,背靠大生态的品牌需要线下渠道、异业合作的对接支持。

2. 平台招商机会:当前Agent硬件领域有大量获得资本支持的创业品牌,都有出海拓展的需求,涵盖智能可穿戴、智能陪伴、智能办公三大核心品类,平台可针对性开辟专属招商赛道,吸引优质品牌入驻,打造新的增长曲线。

3. 运营优化与风险规避:平台可推出针对性服务,比如给出海品牌提供欧盟《人工智能法案》等海外合规政策的提示与适配支持;针对新品类可搭建用户教育内容生态,帮助品牌完成市场教育;针对硬件加订阅的新商业模式,可配套开发对应的支付、运营工具,满足品牌需求。

本文记录了2025年中国Agent硬件出海的最新产业动向,梳理了行业发展的现状、问题与经验,可供产业研究者研究参考。

1. 最新产业动向:2025年被认为是Agent硬件落地元年,AI正式从数字软件世界走向物理硬件世界,中国依托完整产业链、技术成本下降等优势,成为本轮Agent硬件出海的主力,目前已经形成智能可穿戴、智能陪伴、智能办公三大核心赛道,多个中国品牌已经在海外市场跑出亮眼成绩,多个项目获得亿级融资。

2. 行业待解的新问题:目前整个行业的商业模式尚未定型,软硬件一体订阅还没有成熟的成功案例,中国品牌普遍存在海外用户洞察能力不足的短板,同时还面临数据合规、地缘政治等外部挑战,部分布局较早的赛道已经出现同质化竞争问题。

3. 核心研究方向:研究者可围绕中国Agent硬件出海的竞争优势演化、不同商业模式的落地效果、新兴品类的用户需求演化、海外合规政策对出海行业的影响等方向展开研究,总结互联网下半场硬件出海的新规律。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article outlines 2025's emerging global tech trend: outbound Agent hardware, where Chinese manufacturers have emerged as early leaders. It breaks down the current landscape and core takeaways to help general readers quickly grasp the full picture of this new industry.

1. Core industry background: Unlike traditional AI hardware, Agent hardware features active perception, independent decision-making and execution capabilities, rather than passive response. It has already formed three popular categories: smart wearables, AI companions, and smart office devices. Multiple Chinese brands have achieved notable success overseas: over 70% of XREAL's revenue comes from international markets, RingConn ranks second in the global smart ring category, and Plaud has shipped 2 million units to 170 countries worldwide.

2. Guidance for consumers: The industry warns buyers to beware of gimmicky pseudo-demand products built for tech showoff. When choosing Agent hardware, consumers should prioritize products that upgrade familiar form factors, fit real daily use cases and focus on core functions, and avoid overpromising "one-for-all" gimmicks.

This article maps out the current industrial landscape of cross-border Agent hardware, summarizes industry rules and practical experience, and provides multi-dimensional insights for brands planning to enter this space.

1. Consumption trends and market size: 2025 marks the first year of large-scale commercialization of AI Agent, and software-hardware integration is the future mainstream direction. According to industry data, the global smart wearable market will exceed $430 billion by 2034; the global smart glasses market grew 130.1% year-on-year in Q1 2025, and AI companion robots have a compound annual growth rate of 25.68%, indicating substantial room for overall growth.

2. Product R&D direction: Brands should streamline functions based on real user demand instead of blindly chasing flashy tech to create pseudo-demand. Prioritize upgrading existing, consumer-familiar product forms and build differentiated advantages by focusing on vertical use cases.

3. Cross-border business insights: For early-stage brands, crowdfunding platforms in Europe, the U.S. and Japan are ideal for testing market demand, before shifting to sales via independent websites and Amazon. Ecosystem-backed brands can expand through partner channels such as Chinese electric vehicle manufacturers expanding overseas. For monetization, a hardware-plus-subscription model can extend profit cycles and balance costs with user value.

Outbound Agent hardware is a new high-growth track in the cross-border e-commerce space. This article summarizes its opportunities, risks and operational insights for cross-border sellers.

1. Market opportunities: The Agent industry is still in an early stage with huge untapped potential across three core segments: smart wearables, AI companions and smart office devices. Europe, the U.S. and Japan are the top target markets: consumers there have higher willingness to try new innovations, pay more for premium products, and benefit from an English-language content ecosystem that makes marketing easier.

2. Risk warnings: Segments that entered early, such as AI glasses, are already seeing notable homogeneous competition. Sellers should watch out for pseudo-demand traps, pay close attention to compliance requirements after the EU AI Act enters into force, and monitor external risks including geopolitical tensions and data compliance rules.

3. Key takeaways: Early-stage startup brands can test market demand and build a seed user base via crowdfunding platforms. For new categories, brands should prioritize building user trust before scaling up, retain users through strong community operations, OTA upgrades and after-sales service, and adopt a hardware-plus-subscription model to build a sustainable growth flywheel.

The upcoming boom in outbound Agent hardware brings new commercial opportunities and a clear transformation direction for China's hardware manufacturing sector.

1. Product demand and business opportunities: Most Agent hardware is functional upgrades based on traditional, consumer-familiar hardware form factors such as glasses, earphones, smart rings and voice recorders. Domestic factories already have mature production capacity to fulfill order demand from Agent brands. Leveraging China's complete industrial chain advantage, factories can also enter vertical niche segments with their own brands to capture early market share.

2. Implications for industrial upgrading: Agent hardware increases demand for on-device AI computing power and high-precision sensors. Factories can seize the current window of maturing technology and falling costs to upgrade production capabilities for related technologies and improve their on-device hardware manufacturing capacity.

3. Leveraging efficiency advantages: Industrial clusters in the Pearl River Delta and Yangtze River Delta offer complete upstream and downstream supporting supply chains, enabling fast response. For example, Shenzhen's "one-kilometer industrial chain" can turn a concept into a prototype within one week. Factories can leverage this advantage to respond quickly to customer demand, improve competitiveness, and win more outbound orders from Agent hardware brands.

The early-stage boom of outbound Agent hardware has brought new industry characteristics and fresh business opportunities for B2B service providers.

1. Industry development trends: AI hardware has entered a native AI development phase, where on-device AI capability and edge-cloud collaboration are core competitive advantages. Outbound expansion of integrated Agent software and hardware is the dominant future trend. Chinese brands are currently the main players in this wave of expansion, and the sector has attracted strong capital interest, with mainstream venture capital and industrial capital pouring into early-stage projects.

2. Core pain points of clients: Early-stage Agent hardware brands generally lack outbound channel resources and need support for early market validation. New categories require user education to build consumer trust. Brands also commonly face challenges around cross-border data compliance and localized operation, have differentiated needs for business model implementation, and require fast prototyping support from the supply chain side.

3. New business opportunities for service providers: Providers can develop segmented services tailored to brand needs, including crowdfunding operation outsourcing, outbound compliance consulting, localized marketing and rapid supply chain prototyping. These services cover the full journey from early market testing to late-stage user operation, allowing providers to capture the dividends of this outbound Agent hardware boom.

The wave of outbound Agent hardware brings new growth opportunities for cross-border platforms and clarifies their future layout direction.

1. Core demands of brands from platforms: Early-stage Agent hardware brands rely on crowdfunding platforms for early market validation and seed user accumulation; growth-stage brands need cross-border e-commerce platforms to support scalable sales; ecosystem-backed brands require support for connecting to offline channels and cross-industry partnerships.

2. Investment and merchant acquisition opportunities: A large number of venture-backed Agent hardware startups across the three core categories (smart wearables, AI companions, smart office devices) have strong demand for outbound expansion. Platforms can launch dedicated merchant acquisition tracks to attract high-quality brands and build new growth curves.

3. Operation optimization and risk mitigation: Platforms can launch tailored services, such as providing compliance alerts and adaptation support for regulations like the EU AI Act; build user education content ecosystems for new categories to help brands complete market cultivation; and develop supporting payment and operation tools for the emerging hardware-plus-subscription business model to meet brand demand.

This paper documents the latest industrial developments of Chinese Agent hardware outbound expansion in 2025, sorts out the current industry status, existing problems and practical experience, for reference by industry researchers.

1. Latest industry developments: 2025 is widely recognized as the year of Agent hardware commercialization, as AI officially moves from the digital software world into physical hardware. Leveraging advantages including a complete industrial chain and falling technology costs, China has become the main driver of this wave of outbound expansion. Three core tracks (smart wearables, AI companions, smart office devices) have emerged, multiple Chinese brands have posted strong results in overseas markets, and numerous projects have secured nine-digit yuan funding rounds.

2. Unresolved industry challenges: The overall industry has not yet settled on a standardized business model, and no mature, proven cases exist for the integrated hardware-software subscription model. Chinese brands generally lack sufficient capabilities for overseas user insight, and face external challenges including data compliance requirements and geopolitical risks. Homogeneous competition has already emerged in some early-entry segments.

3. Suggested core research directions: Researchers can focus on the evolution of competitive advantages for Chinese outbound Agent hardware brands, the implementation outcomes of different business models, user demand evolution for emerging categories, and the impact of overseas compliance policies on the outbound industry, to summarize new rules for hardware expansion in the post-Internet era.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

智能硬件向“AI原生”过渡,参与全球竞争似乎是天然归宿。

文丨杨培钰    编辑丨何洋

【亿邦原创】2025年,AI Agent产品大规模商业化,被认为是Agent落地元年。这方尚未唱罢,Agent硬件就已迫不及待地登场——昨天还在盯着电脑“养虾”,今天就不满足于让Agent只停留在软件层,开始思考如何让它有其他寄居之所,并试图全方位进入生活。

7月的WAIC上,这种信号再次被释放。AI要从数字世界走向物理世界,硬件成了技术发展新的落脚点,Agent软硬件协同似乎是大势所趋。眼镜、耳机等在生活场景中再寻常不过的用品,生长出具有Agent特征的功能。它们的产品功能也各有惊喜,能管健康、管工作,也能管陪伴。背景多元的玩家们,密集发布新品、不断吸纳资本,刚出现在大众视野中,就已是一幅如火如荼的图景。

跑得快的Agent硬件产品,已经走出国门,RingConn戒指已经成为全球智能戒指类目第二,XREAL眼镜有超70%的营收来自海外,Plaud的AI智能录音产品向约170个国家累计出货200万台……

硬件出海的故事上演过太多轮次,但这一次又是新的开局。在Agent硬件发展及出海的早期阶段,一切尚未成形。当下的先行者也是历经蛰伏换得成果,通过观察它们的脚步,或许我们能一瞥Agent硬件出海之路如何成形,又会通向何方。

Agent硬件出海,谁在领跑?

部署了大模型的消费硬件可以“听”或“看”,Agent硬件则又更进一步,拥有了能够“做”的行动力和自主性。端云协同愈发被重视,在人工智能硬件由被动响应到主动执行的升级路上,各类中国企业入场,已然呈现出百花齐放的发展态势。

1 智能可穿戴硬件:AI眼镜一骑绝尘,配饰形态差异定位

Agent硬件要先感知并理解物理世界,继而才能进行决策和执行,因此,天然贴近用户场景、能被高频使用的配饰,如眼镜、耳机、戒指、吊坠等形态被众多企业盯上,成为智能硬件载体,并有可观的市场前景。市场调研机构Precedence Research数据显示,全球智能可穿戴设备市场预计以19.59%的年复合率增长,到2034年,市场规模将超过4300亿美元。

图片

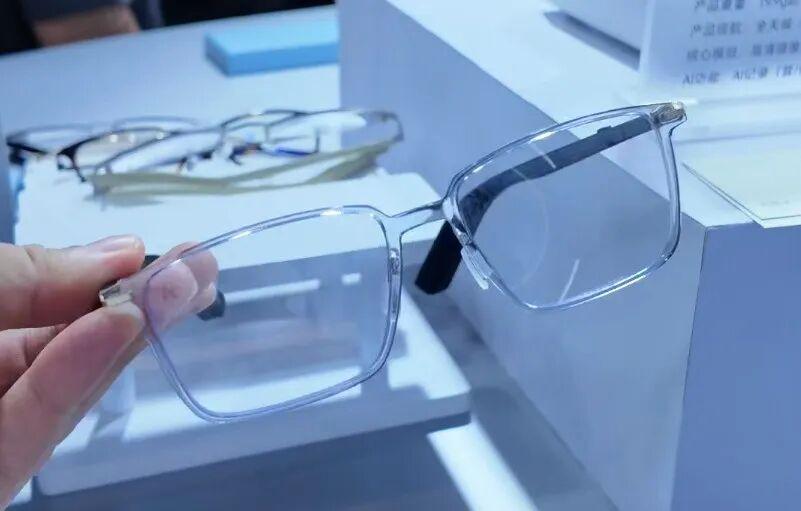
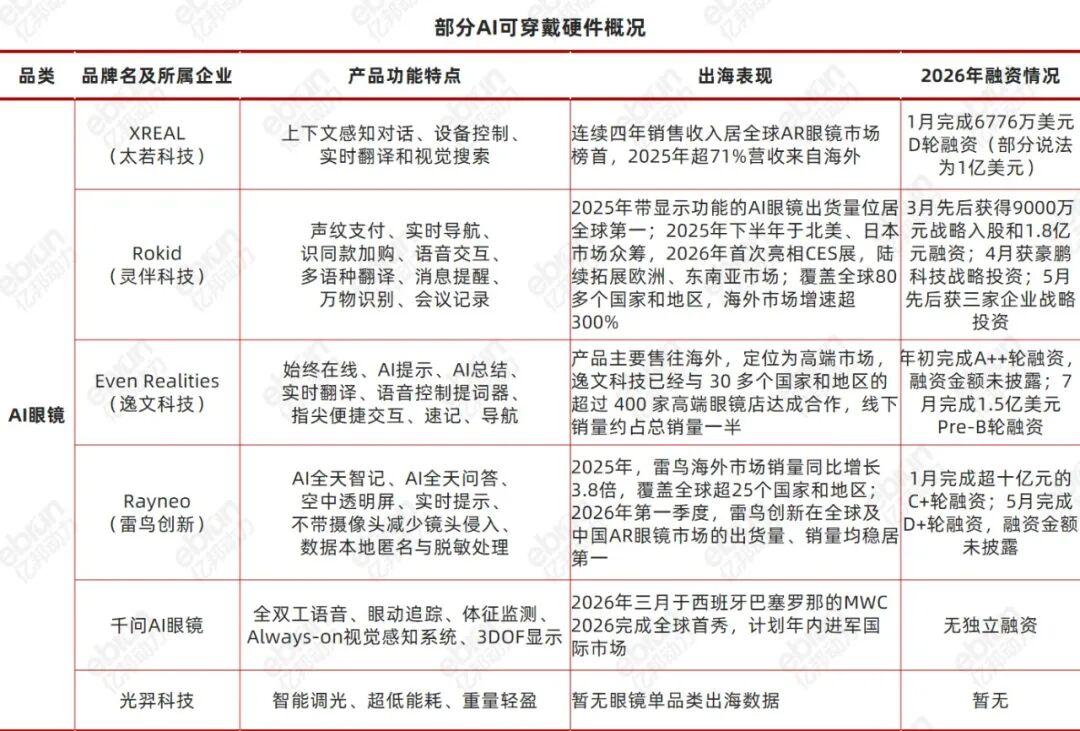
其中,AI眼镜是科技企业和互联网巨头争相抢夺的热点。今年,Rayneo、Even Realities、Rokid、XREAL、Viture等智能眼镜企业都在密集发布新品,比拼佩戴体验、续航与功能,而Rokid推出的全球首款智能眼镜原生操作系统,则在跳出单纯堆功能的阶段。

除了专做智能眼镜的企业,还有跨界玩家入局。科大讯飞发布首款原生Agent眼镜,内置Agent Galssclaw,可以拆解任务、调用服务来“干活儿”;千问把已发售的AI眼镜升级为智能体眼镜,用眼动追踪、体征监测等技术增强感知和交互能力,并能按需调用第三方Skill和Agent;极米智能眼镜获百万美元众筹,试图借此寻找第二增长曲线。

IDC数据显示,今年一季度全球智能眼镜市场同比增速达130.1%,并预测今年中国智能眼镜出货量将占据全球45%的市场份额。在这条高速增长赛道上,各厂商相信“好饭不怕晚”,哪怕起步稍慢,也希望能够参与瓜分“蛋糕”。

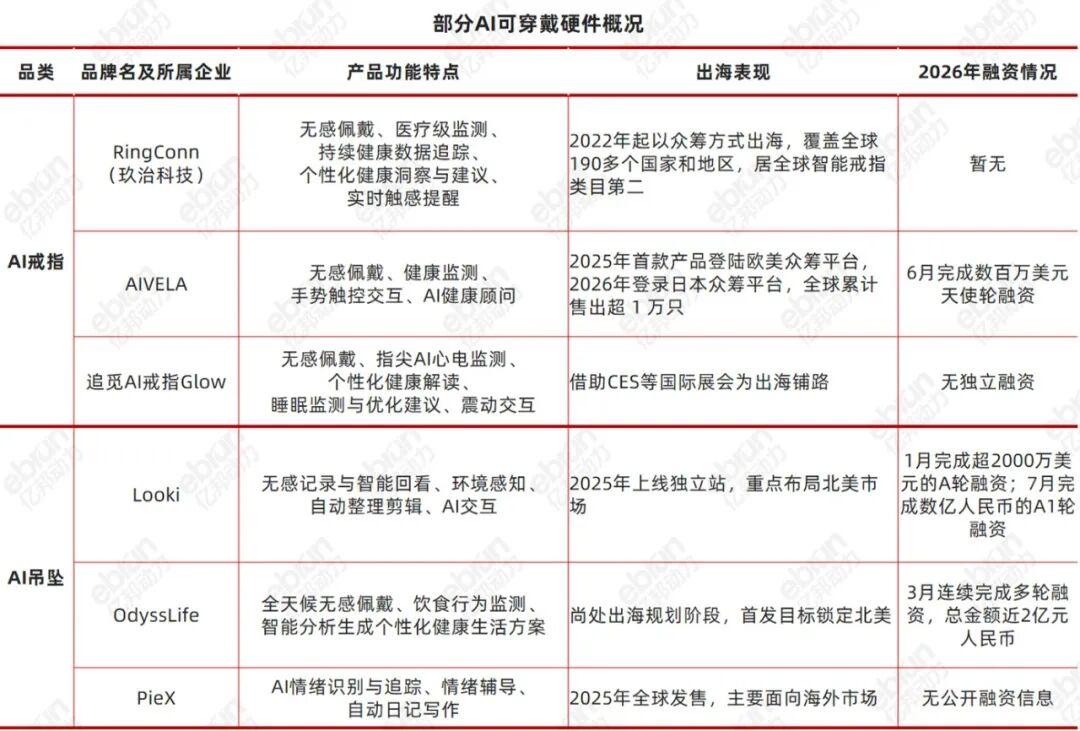
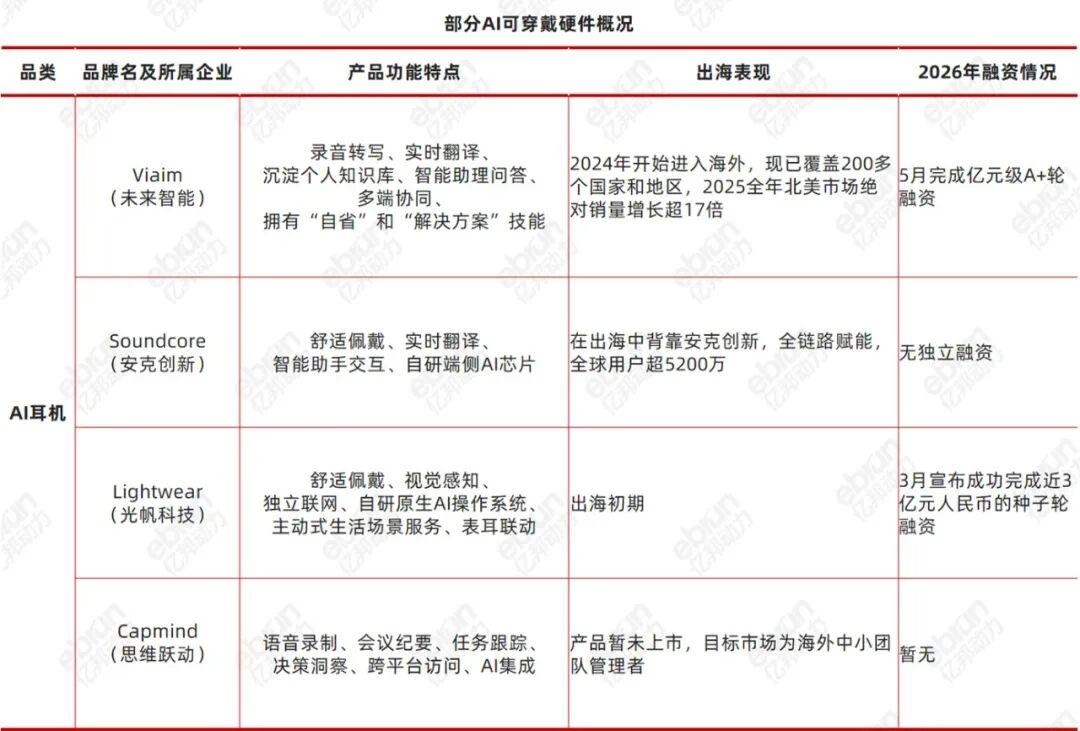
目光转向AI戒指和AI耳机会发现,相较于眼镜,这类硬件可施展的空间大幅压缩。如何把产品既做得轻便,又能保证续航和智能,需要厂商取舍。不过,RingConn、AIVELA、追觅旗下的Glow等品牌,基本能将重量控制在2-4克的范围内,实现无感佩戴。

在已推向市场的智能体戒指和耳机中,有已被市场验证在海外占有一席之地的品牌,也有一批刚走上出海之路的新生力量:AIVELA的戒指能够解析上下文,还内置有两个性格迥异的AI健康顾问;Lightwear的耳机上“长”出摄像头,能脱离手机生态,成为独立硬件而非手机配件。

AI吊坠品类整体处于发展初期,但也被资本看好,Looki和OdyssLife的融资金额均为亿级人民币。而且不同于前述智能可穿戴硬件,AI吊坠为找准生存空间,各品牌产品功能差异较大,诸如生活影像记录、饮食健康管理、情绪疗愈等,专注垂直场景或许能找到机遇。在行业交流的过程中,亿邦动力也了解到,在目前做Agent方向的硬件品类中,穿戴类和健康康复类是普遍被看好的应用场景。

图片

图片

图片

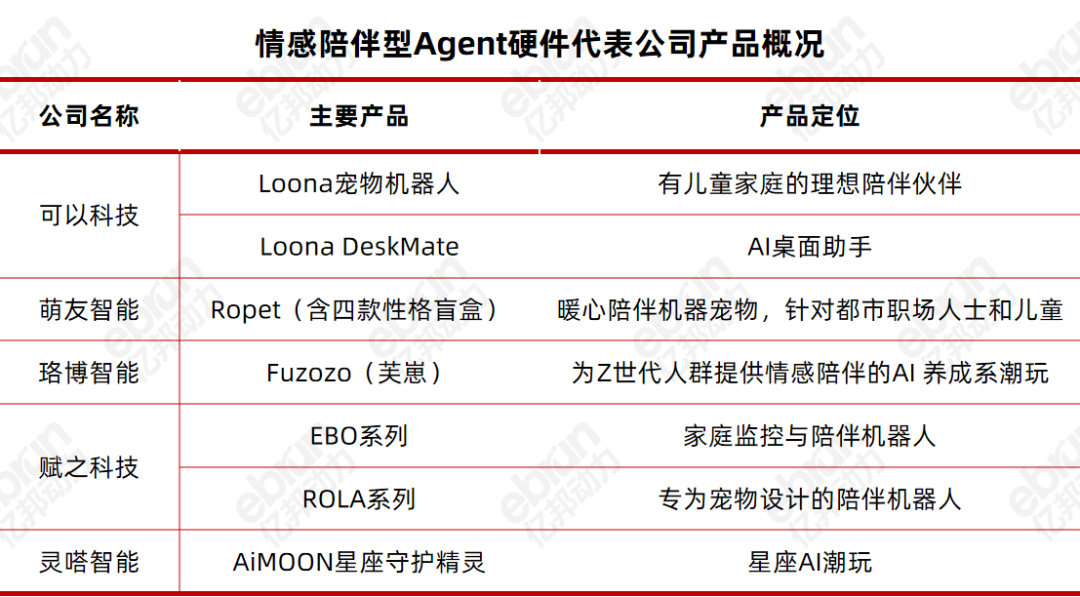
2 智能陪伴型硬件:商业验证关键之年,中国品牌后来居上

现有条件下,人形机器人暂时难进家门,但灵便小巧的AI陪伴机器人可以。2025年的CES展,让AI陪伴硬件开始受到广泛关注,而今年则被认为是这个品类从概念展示切换到商业验证的关键一年。Business Research Insights数据显示,2026年全球AI陪伴机器人市场规模预计达到229.8亿美元,并将以25.68%的年复合增长率持续增长。

在这个市场中,日本和美国曾是最早的探索者,但居高不下的成本和定价,让中国品牌有了后来居上的机会。比如,可以科技的产品已售往超过150个国家和地区;赋之科技营收中有七成来自海外;珞博智能5月日本众筹试水出海,一举拿下当日榜单首位。

陪伴硬件的产品形态也十分多样,可分为挂饰、毛绒玩具、滚轮可移动产品和桌面产品等,它们强调的不只是功能,还要有温度。针对的用户也不尽相同,陪儿童、陪独居青年,甚至陪宠物。

目前,这类产品仍在不断升级。以可以科技为例,前有Loona宠物机器人成功案例,后又推出Loona Deskmate,把桌面充电、情感陪伴、办公伙伴三种功能角色合而为一,能实现零唤醒词交互,本地数据处理、场景化感知等功能,具备AI Agent的特征,在同类品牌中具有领先优势。

图片

点击查看清晰大图

3 智能办公硬件:录音产品率先入市场,Agent Computer代表远期可能

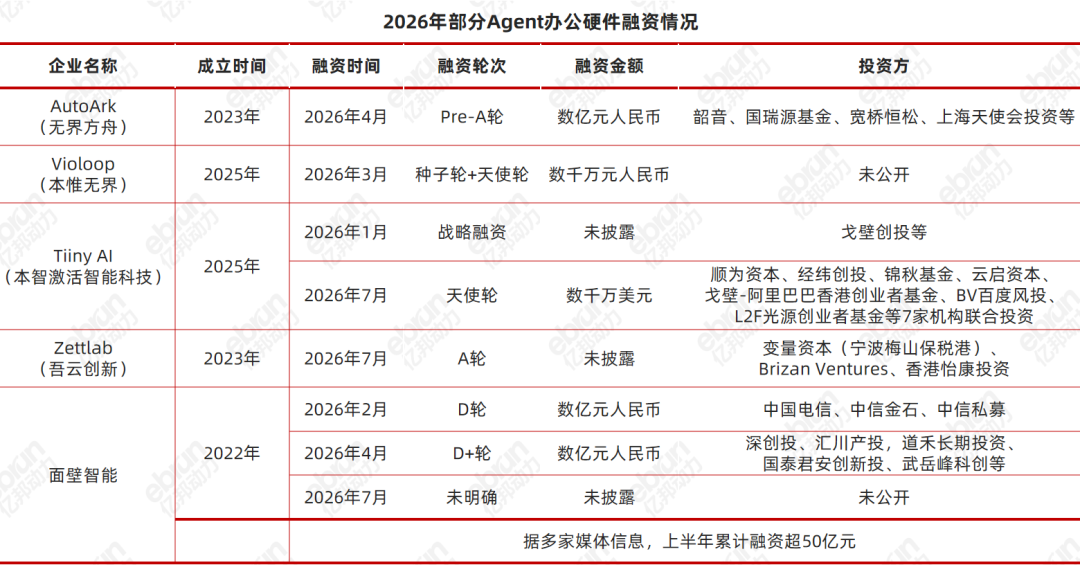
陪伴型硬件提供的是情绪价值,而办公型硬件则致力于解决效率焦虑。大部分AI眼镜、AI耳机虽兼具办公功能,但场景不够聚焦。专注于工作场景,另一批企业则从录音转写、桌面控制、端侧算力下手去研发产品,其中既有独立设备,也有电脑的Agent前台。

最为成熟的可能要数AI录音硬件,Plaud凭借轻薄磁吸和大模型集成录音设备,抓住单一形态先发窗口,2025年在海外市场爆发式增长。有了成功的先例,巨头随之入场,去年钉钉推出首款AI录音卡,今年安克联合字节推出AI录音豆,各品牌竞争的关键在于录音留存后的理解与落地,形成自动工作流。

为了让产品越来越懂得用户,科技公司也在为Agent打造专属的“家”,改变寄身于电脑的现状,这类产品被称作“Agent Computer”,能长期在线、跑本地大模型,并保证本地数据安全。有一批企业跑得够快,比如呆趣科技推出的AI桌面助手内置OpenClaw,让各类任务处理于用户设备端完成,产品在海外众筹超150万元人民币。

但跑得到底好不好还需要时间检验,有些产品虽经早期验证但尚未正式交付,所以在出海方面,Agent Computer短期内并非主力,但代表了远期可能性。同时,他们被资本密切关注,多处于早期融资阶段,且呈现出主流风投、产业资本、政府和互联网背景资本多方入局的特点。

图片

点击查看清晰大图

Agent硬件涌现背后:实力遇上“时利”

从前期简单地嵌入AI功能,到现在对类Agent或Agent特征的追求,各类硬件市场的变化与新一代硬件的集中涌现,是产品演进的必然趋势,也是叠加人工智能阶段性成熟和本土产业生态优势的结果。

1 智能硬件进入“AI原生”阶段

智能硬件的发展,已经走过了设备相互独立、功能十分有限的单品智能时代,也正在告别围绕家庭等有限范围的场景互联时期——那时的互联尚且只能靠预设固定指令,无法通过感知环境变化来自主调整,而现在,正向AI原生智能过渡,端侧AI能力与端云协同能力将是该阶段的竞争力所在。

行业内也对“让硬件具有Agent属性”有着共识。可以科技创始人杨健勃表达了对这一发展趋势的判断:“AI不该只活在屏幕里,传统Chatbot的交互方式不是AI的最合适普通人的交互形态。我们需要让AI更主动,更持续。”

图片

在消费端,用户体验过Agent这类智能软件系统后,也延伸出对硬件能够稳定自主处理事务的期待。AI耳机品牌Capmind创始人秦子昂认为,很多时候人不是在电脑面前处理事情,但会希望时时刻刻与AI保持交互,希望AI尽可能理解自己,所以当下Agent软硬件协同就很有必要。

2 技术突破与成本降低制造了新机遇

在产品设计到落地阶段,也恰好赶上大模型成熟、端侧AI芯片突破、MCP(Model Context Protocol)的技术窗口,促进软件在端侧的部署,让终端本地处理任务和具有快速响应能力成为可能。而算力成本下降,一改“用不起”的难题;能让硬件具有感知能力的高精度传感器量产,也在让成本继续下探。

在硬件层面,中国处于绝对的主导地位。被打通的技术、被下压的价格,既为初创公司带来机会,也不会过于超出普通消费者的承受能力。以竞争赛道足够拥挤的AI眼镜为例,海外价格大致在200-800美元不等,分层定价留出更多选择空间。

3 完整的产业生态有利创新效率

目前智能硬件出海,虽然供应链成本优势难以成为单点竞争力,但完整产业链的快速响应能力在助力中国品牌抢占先机。国内不仅具有软硬一体的工程能力,而且不同城市也在依托各自资源形成差异化赛道,前文提及的众多智能硬件品牌,多密集分布在长三角、珠三角和京津冀,利用特定地域所拥有的人工智能生态、消费电子产业、人才与科研资源。

36氪研究院发布的《2026年中国智能硬件行业发展研究报告》显示,掌握核心技术的上游、完成产品设计与制造的中游、将价值在应用场景落地的下游分工明确,能够形成全产业链效率优势。在深圳,“一公里”产业链能在一周内让方案变为样品,支撑华强北AI硬件的出海热潮。

4 长周期积淀埋下爆发伏笔

作为外贸“新三样”类别之一,智能硬件出海展现的是中国品牌的原创技术能力,代表高端制造业的创新水平。基于战略意义,“人工智能+”行动被提出实施,政策支持也在为这新一轮智能硬件出海厚植土壤。长期积累的产业实力和重视鼓励的氛围,让今年的AI硬件密集出现有迹可循。

“当从外部看到结果时,前面是有相当长的过程的。”智能硬件投资人、光羿科技执行董事段誉在观察行业后,直观感受到产品研发动作和得到最终结果之间存在错配的反馈周期。换个角度看,当下行业密集的动作,经过两三年后,或许会落地为更为流畅、成熟的Agent硬件,出海也将是另一番景象。

只有生产方面的优势还不够,“产品可以做到”不等同于“用户真的需要”,智能硬件公司不能单顾炫技来创造伪需求,否则消费市场不买账。即使短期能用噱头吸引一部分用户,也很快会被抛弃,更妄提在全球市场持续获得收益。AI Pin和Rabbit R1的失败已是前车之鉴,提醒众多智能硬件公司:功能不要试图追求大而全,AI技术再多再好,产品也要学会做减法。

研发设计者要做的是发现需求而非发明需求,如此,才能从目标消费人群入手,研发出能够自然嵌入具体场景中的产品。作为一名连续创业者,秦子昂在个人经历中洞察到作为公司管理者在追踪项目执行进展方面的困境,由此将产品核心用户锁定为中小团队管理者,以耳机的形态完成会议待办事项的追踪,提高中小团队的决策效率。

“产品要在不改变用户习惯的情况,融入用户的整个工作过程。”秦子昂对选择做耳机形态的产品作出解释,在他看来,耳机形态的产品既可以捕捉人声,语言回复交互也十分便利,并能覆盖线上线下多种会议场景。但他并未陷入产品设计的单边想象,围绕目标消费者开展的调研也在让他反思、调整。

秉持这种尊重用户既有习惯的理念研发,才可能让产品在售出后被高频使用,不断构建品牌力,避免在出海浪潮里迅速销声匿迹。就像Agent可穿戴硬件,也都是在消费者熟悉的产品形态基础上生长出来的,并且都在佩戴体验上下功夫。Agent办公硬件也同理,如Tiiny AI的口袋超算盒子专为AI推理服务,不预装任何传统操作系统,且具有一键下载并运行主流开源模型和应用的简易操作。

出海之后,Agent硬件的新考题

对具有众多优势的中国品牌而言,参与全球竞争是天然的归宿,但在如何走入海外的路径选择上,不同背景的品牌有着不同的回答。

极具创新活力的硬件创业公司,产品高度垂直,通常将美国或日本的众筹平台作为第一站,在有限资源下借此测试市场需求并积累用户,为后续借助独立站或亚马逊等渠道销售铺路。

对于选择将美国、欧盟、日本等市场作为全球重点的原因,秦子昂从创业者角度指出,美国用户尝新的心智已经形成,也认同为创新付费;而在日本,针对特定场景的Agent硬件恰好能满足消费者对细节的要求。关于首选欧美市场作为出海目的地,杨健勃则提及,用户客单价承受力较好,且还有英语内容生态的传播杠杆。

另一类则是关联着科技或互联网企业生态的品牌,它们拥有现成的渠道资源、成熟的运营管理能力,打开海外市场更为便利。比如,科大讯飞的AI眼镜与国内出海车企合作进入海外。但后者通常于国内起步,前者生而全球的特征更加明显,很多品牌产品都选择全球市场首发验证。

图片

走出去后,需要考虑怎样活下来,商业模式是摆在品牌面前的必答题。现有的Agent硬件产品中,有把可买断硬件作为卖点的RingConn、Viaim、AIVELA,也有选择推出AI订阅服务的Plaud、OdyssLife。这种商业模式的分化虽未有定论,但就行业趋势而言,单纯的AI配件一次性买卖没有任何问题,但如果产品定位为Agent硬件,销售硬件终端加上订阅服务的综合方案,似乎更有利于延长产品获利周期。

不过,就营收而言,目前靠售卖硬件的营收占据了更大的比例。杨健勃向亿邦动力直言当下整个行业的商业模式现状:“软硬件一体订阅在消费机器人品类还没有成熟先例。”

但提供订阅服务也有一定必要性。“只有良性的商业闭环,才能更好地服务用户。”秦子昂分享道,“这样能够不断孕育出新的服务去解决问题。”用户在订阅模式下也会成为受益者,因为硬件本身的价值是锁定的,订阅能否可行的本质,在于是否真正在为用户创造价值,“在用户和品牌之间形成良性的增长飞轮”。

“烧token是有成本的,完全免费,小公司扛不住”,但大厂能够负担,比如谷歌的Fitbit Air就采用硬件一次性买断的方式。在这种判断下,段誉认为,自愿订阅、强制订阅、只卖硬件的商业模式还是会共存。

在这一轮出海的Agent硬件中,各品类面临的竞争态势不尽一致。诸如AI眼镜、AI陪伴产品因为布局相对更早,难免同质化竞争的情况比较突出。但整体而言,更多的Agent硬件尚在早期萌发阶段,蕴藏着大量机会空间,作为未来硬件发展的制高点,国内外都尚在探索。

就中国品牌与国外品牌的竞争而言,“部分领域,欧美需要向中国来学习”,但一旦把时间尺度拉长,所有的领先都是暂时性的。正如秦子昂所言,中国品牌要想保持竞争优势,就要不断“去一线跟用户沟通”、“聚焦再聚焦”,并“持续引才”。

其中,用户洞察是被大家提及较多的一点。段誉指出:“北美或欧洲的团队,在用户洞察上比国内大多数团队做得好。”这种差距,尚需中国品牌在未来努力缩小。

可以科技在出海过程中,总结出一个结论:新品类要先积累信任资产,再谈规模。杨健勃告诉亿邦动力,品牌出海遇到的众多困难包括品类教育和用户认可,因为用户对屏幕上下文感知这样具有竞争力的概念并不清晰,从“惊艳”到“可信”的鸿沟也需要时间来跨越。“硬件出海卖的不是货,是持续兑现承诺的能力”,搭建官方用户社群、高频次OTA(Over-the-Air)和做好售后,便成为留存用户的有效手段。

在出海挑战中,数据合规问题、地缘政治等,也被业内人士不约而同提及。就在本月,欧盟的《人工智能法案》(AI act)进入执法阶段,多项针对通用AI模型和透明度要求的条款生效。Agent硬件出海想要走得远,产品得跟上,在遵守规则上也不能掉以轻心。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

本文首发于 亿邦动力 官方网站

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

Agent硬件是什么?和普通AI硬件有什么区别?

Agent硬件是部署了大模型的新一代智能硬件,相比仅具备“听”“看”感知能力的普通AI硬件,它拥有行动力和自主性,可主动感知环境变化、自主决策执行事务,常见形态涵盖可穿戴设备、陪伴机器人、办公硬件等。

中国Agent硬件出海有哪些代表性优势品类?

中国Agent硬件出海的优势品类主要分为三类:一是智能可穿戴硬件,如XREAL眼镜超70%营收来自海外、RingConn是全球智能戒指类目第二;二是智能陪伴机器人,可销往全球超150个国家和地区;三是智能办公硬件,如Plaud AI录音产品已向170个国家累计出货200万台。

Agent硬件出海可选的商业模式有哪几种?

当前Agent硬件出海的商业模式主要有三类共存:一是硬件一次性买断模式,代表品牌包括RingConn、AIVELA等;二是硬件售卖加AI订阅服务模式,代表品牌包括Plaud、OdyssLife等;三是强制订阅模式,目前全行业硬件销售收入占比更高,订阅模式仍处于探索阶段。

Agent硬件出海需要注意哪些合规要求?

Agent硬件出海需要严格遵守目的地的数据合规、AI监管等相关规则,当前欧盟《人工智能法案》已进入执法阶段,针对通用AI模型、产品透明度的多项条款已生效,出海企业需提前适配相关要求,规避合规风险。

这么好看,分享一下?

朋友圈 分享

APP内打开

+1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0