广告
加载中

20亿月活打底!狂奔五年后 TikTok Shop进入“正规军”时代

何洋 2026-05-07 16:32
何洋 2026/05/07 16:32

邦小白快读

EN
全文速览

TikTok Shop在五年间实现爆炸式增长,但门槛提高后商家需系统性运营。

1. 核心数据:全球月活用户突破20亿,GMV从2021年不到10亿美元增至2025年640亿美元,预测2026年达870亿美元。卖家加大投入,如增加预算和人手,以抓住出海机会。

2. 实操指南:平台规则收紧,淘汰“三无卖家”(无内容能力、无稳定供应链、无售后服务),商家需专注供应链深度和内容质量;在东南亚美区,客单价显著提升(东南亚达三五十美元,美区达一两百至上千美元),推荐备货本土化。

3. 机会点:利用全域布局,短视频转化占比50%-60%,直播15%,商城30%;新市场如欧洲(德国15%消费者购物)、拉美(墨西哥等)提供窗口期,快速构筑竞争壁垒。

TikTok Shop为品牌提供高价值营销平台,助力品牌建设和消费升级。

1. 品牌营销:头部商家和品牌(如美国本土保健品、美妆品牌)带动高客单价商品畅销,提升平台“品质保障”;通过达人合作(如防晒品牌案例)种草内容,实现品效协同,品牌词搜索量飙升70%。

2. 消费趋势:用户行为从低价小商品转向高价值消费,东南亚客单价从10美元提升至三五十美元,美区达上千美元;TikTok生态覆盖短视频、直播、搜索全链路,用户复购需求增加。

3. 渠道建设:建议采用“全域布局思维”,如防晒品牌案例显示TikTok+亚马逊协同,DTC渠道GMV外溢率超70%;欧洲市场(如德国)接受速度快,品牌可快速入驻。

平台政策变化带来风险与机会,卖家需适应分层竞争。

1. 政策解读:平台“扶优”政策(如东南亚“亿级领跑团”、美区“TOP计划”)支持头部商家;规则收紧(如东南亚资质审查、美区虚假挂载处罚)增加门槛,淘汰低质卖家,风险在中小商家起盘难度大。

2. 机会提示:新市场如欧洲、拉美(墨西哥)提供供应链窗口期;增长数据:东南亚GMV年增90%,美区增80%,头部店铺增70%,可学习ACE方法论(好商品+好内容+好营销)。

3. 应对措施:采用全域布局(短视频、直播、商城占比50%-60%、15%、30%);多渠道协同(如TikTok+亚马逊+独立站),案例保健品品牌线上线下联动提升动销率。

工厂型卖家可借TikTok Shop推动数字化,抓住全球供应链机会。

1. 生产设计需求:供应链深度成为关键,如工厂卖家通过全托管模式(平台处理仓储、配送)起量,降低入门门槛;需优化产品设计以匹配高客单价趋势(东南亚三五十美元,美区几百美元)。

2. 商业机会:新市场扩张(欧洲本地仓、墨西哥“美通墨”项目)快速充盈商品池;全球布局启示:利用“一商卖全球”功能简化多站点上架。

3. 电商启示:政策导向(如欧盟税改布局)启示供应链本土化;案例显示,有供应链优势的工厂在竞争中后来居上,建议提前构筑壁垒。

行业向正规化转型,服务商需解决商家痛点。

1. 行业趋势:平台从粗放增长升级为“正规军”生态,清除“劣币”(如跑水单、低质内容);数据:动销达人增120%,年带货百万美元达人超1600位,提示全域布局(短视频、直播、商城协同)主导。

2. 客户痛点:商家面临内容质量低(如静态图片拼接、机器语音被严打)、履约能力不足(美区限制自发货)等问题;中小商家起盘难,信息流投放ROI不稳定。

3. 解决方案:推荐ACE方法论(三大场域:达人内容、商家自制内容、商城搜索)优化成本;案例:服务商帮助品牌通过TikTok数据验证需求,加速线下布局。

平台策略聚焦生态升级和多区域扩张。

1. 平台做法:推“扶优”政策(如东南亚资源扶持头部品牌)和规则升级(资质审查、服务端处罚如“无效驳回率”新规);需求问题:商家需提升内容质量和服务以匹配流量分配逻辑(看转化率和用户停留)。

2. 招商与运营:多站点扩展(欧洲扩至11国,拉美墨西哥加速),通过本地托管模式(欧洲仓)和全托管降低门槛;运营管理:数据驱动GMV增长(东南亚日均GMV增90%),启示优化物流履约。

3. 风险规避:负面风险如低质内容处罚(东南亚严打静态图片),需加强合规管控;机会在吸引品牌商家(如John Lewis入驻)提升整体生态质量。

产业转型至正规化阶段,新模式和政策启示显著。

1. 新动向:电商从粗放1.0阶段(2021-2024红利期)快速升级为分层竞争,平台数据:GMV五年增长超60倍,头部店铺增70%,显示生态成熟;新问题:门槛升高导致中小商家淘汰加速,需研究竞争壁垒构建。

2. 商业模式:全域布局(三大场域协同)成为核心,如短视频转化占比50%-60%,商家自制内容占30%;多渠道协同案例(防晒品牌TikTok+亚马逊联动)启示渠道组合。

3. 政策启示:平台政策(如欧盟本地托管应对税改)建议商家提前布局;商业模式演变研究:从铺货型转向精品型,供应链优化成为关键要素。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

TikTok Shop has experienced explosive growth over five years, but with rising entry barriers, merchants now require systematic operations.

1. Key Data: Global monthly active users have surpassed 2 billion, with GMV surging from under $1 billion in 2021 to $64 billion in 2025, and is projected to reach $87 billion in 2026. Sellers are increasing investments in budget and personnel to capture global expansion opportunities.

2. Operational Guide: Platform rules are tightening, phasing out sellers lacking content capabilities, stable supply chains, or after-sales service. Merchants must focus on supply chain depth and content quality. In Southeast Asia and the US, average order values have risen significantly (to $30-50 in SEA and $100-$1,000+ in the US), recommending localized inventory strategies.

3. Opportunities: Leverage a full-funnel approach: short videos drive 50%-60% of conversions, live streams 15%, and the in-app mall 30%. New markets like Europe (where 15% of German consumers shop) and Latin America (e.g., Mexico) offer windows to quickly build competitive moats.

TikTok Shop serves as a high-value marketing platform for brand building and consumption upgrades.

1. Brand Marketing: Top sellers and brands (e.g., US-based health supplements, cosmetics) drive sales of high-value items, enhancing the platform's "quality assurance." Collaborations with creators (e.g., a sunscreen brand case study) generate authentic content, achieving both branding and performance, with brand-related searches surging 70%.

2. Consumer Trends: User behavior is shifting from low-cost items to high-value purchases, with average order values rising from $10 to $30-50 in Southeast Asia and exceeding $1,000 in the US. TikTok's ecosystem covers the entire user journey (short video, live stream, search), increasing repeat purchase demand.

3. Channel Strategy: Adopt an "omnichannel mindset." The sunscreen brand case shows TikTok-Amazon synergy, with over 70% DTC GMV spillover. European markets (e.g., Germany) show rapid adoption, enabling swift brand entry.

Platform policy changes bring both risks and opportunities, requiring sellers to adapt to tiered competition.

1. Policy Analysis: "Pro-quality" initiatives (e.g., SEA's "Billion-Run Club," US "TOP Program") favor top sellers. Stricter rules (e.g., SEA qualification reviews, US penalties for fake listings) raise barriers, weeding out low-quality sellers and increasing challenges for SMBs.

2. Opportunity Alert: New markets like Europe and Latin America (Mexico) offer supply chain windows. Growth data: SEA GMV up 90% annually, US up 80%, top stores growing 70%. Learn from the ACE methodology (Good Product + Good Content + Good Marketing).

3. Strategic Response: Implement full-funnel strategies (50%-60% short video, 15% live, 30% mall). Multi-channel synergy (TikTok + Amazon + DTC sites), as seen with a health brand boosting sell-through via online-offline integration.

Factory-based sellers can leverage TikTok Shop for digital transformation and global supply chain opportunities.

1. Production & Design Needs: Supply chain depth is critical. Factory sellers can scale via fully-managed models (platform handles warehousing/shipping), lowering entry barriers. Optimize product design for high-value trends (SEA: $30-50; US: hundreds of dollars).

2. Business Opportunities: New market expansions (European local warehouses, Mexico's "US-Mexico Corridor") rapidly stock product pools. Global layout insights: Use "One Merchant Sells Globally" to simplify cross-border listings.

3. E-commerce Insights: Policy shifts (e.g., EU tax reforms) emphasize supply chain localization. Cases show factories with supply chain advantages can overtake competitors; build barriers early.

The industry is maturing, requiring service providers to address merchant pain points.

1. Industry Trends: The platform is evolving from rapid growth to a "professionalized" ecosystem, removing bad actors (e.g., fake orders, low-quality content). Data: Active creators up 120%, with 1,600+ creators earning over $1M annually, highlighting full-funnel dominance (short video, live, mall synergy).

2. Client Pain Points: Merchants struggle with poor content (e.g., static image collages, robotic voices being penalized), weak fulfillment (US restricts self-shipping), and unstable ROI for SMBs launching campaigns.

3. Solutions: Recommend the ACE methodology (three fields: creator content, merchant-made content, mall search) to optimize costs. Case study: A service provider helped a brand use TikTok data to validate demand, accelerating offline expansion.

Platform strategy focuses on ecosystem upgrade and multi-region expansion.

1. Platform Actions: "Pro-quality" policies (e.g., SEA resources for top brands) and rule upgrades (qualification checks, service penalties like "invalid rejection rate"). Demand issue: Merchants must improve content/service to align with traffic allocation (based on conversion rates and user retention).

2. Merchant Acquisition & Ops: Multi-site expansion (Europe to 11 countries, Latin America accelerating in Mexico) via local managed models (EU warehouses) and fully-managed options lowers barriers. Ops management: Data-driven GMV growth (SEA daily GMV up 90%) highlights logistics optimization needs.

3. Risk Mitigation: Address negatives like penalties for low-quality content (SEA cracks down on static images) through stricter compliance. Opportunity lies in attracting brand merchants (e.g., John Lewis) to uplift ecosystem quality.

The industry is transitioning to a formalized phase, with new models and policy implications.

1. New Developments: E-commerce is rapidly evolving from a rough 1.0 phase (2021-2024红利期) to tiered competition. Platform data: GMV grew 60x in five years, top stores up 70%, indicating maturity. New issue: Higher barriers accelerate SMB attrition, necessitating research on competitive moats.

2. Business Models: Full-funnel strategies (three-field synergy) are core—short videos drive 50%-60% conversions, merchant content 30%. Multi-channel cases (sunscreen brand's TikTok-Amazon synergy) reveal channel组合 insights.

3. Policy Implications: Platform policies (e.g., EU local hosting for tax reforms) advise early merchant adaptation. Research on model evolution: Shift from broad SKU listing to curated products, with supply chain optimization as a key factor.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

平台更快的发展,也意味着商家“野蛮生长”期更快的结束。

文丨何洋

【亿邦原创】今年一季度,TikTok全球月活用户突破20亿了(第三方机构Sensor Tower的数据)。这距离上一次划时代性的节点——2021年9月27日TikTok官宣全球月活用户突破10亿,仅仅用了不到五年。

用户基数自然是TikTok延展各种业务的底气。2021年至今,也正是其电商业务TikTok Shop在全球快速扩张的几年:

2021年,率先在印尼上线,后又悄然登陆英国;

2022年,上半年相继在泰国、越南、马来西亚、菲律宾、新加坡上线,下半年美国本土店开始内测;

2023年,美区跨境业务正式上线;

2024年,赶在12月开放了西班牙、爱尔兰站;

2025年,欧洲的德国、法国、意大利站,亚洲的日本站,拉美的墨西哥、巴西站都开始起跑。

平台GMV也呈现连年倍增的态势,从2021年不到10亿美元狂飙至2025年超过640亿美元(第三方估算数据)。还有机构预测,到2026年底TikTok Shop的全球GMV将达到870亿美元的规模。毫无疑问,这样的速度吸引着商家前赴后继——没人想错过这条出海快车道。

一个反差是,今年,当大家都顶着AI带来的降本增效和裁员缩编压力时,多个跨境卖家却不约而同地表示,“要加大TikTok的投入”,“增加预算、增加人手、提升重要优先级”。甚至,有卖家直言:“还没赚到钱,但我觉得一定要做。”

然而,TikTok Shop迅猛增长的同时,平台上的生存环境也在飞快地变化。一些曾经吃到各种早期红利的卖家,可能稍纵即逝;很多人开始抱怨“门槛不断抬高”、“淘汰速度越来越快”。在TikTok Shop上,所谓的卖家“野蛮生长期”的结束,似乎比想象中来得更快。

过去一年,我们已经看到平台政策密集迭代、品牌卖家批量入场。而2026年,或许更是“正规军”集结、商家进入分层竞争的一年。

2026,TikTok Shop的全面加速之年

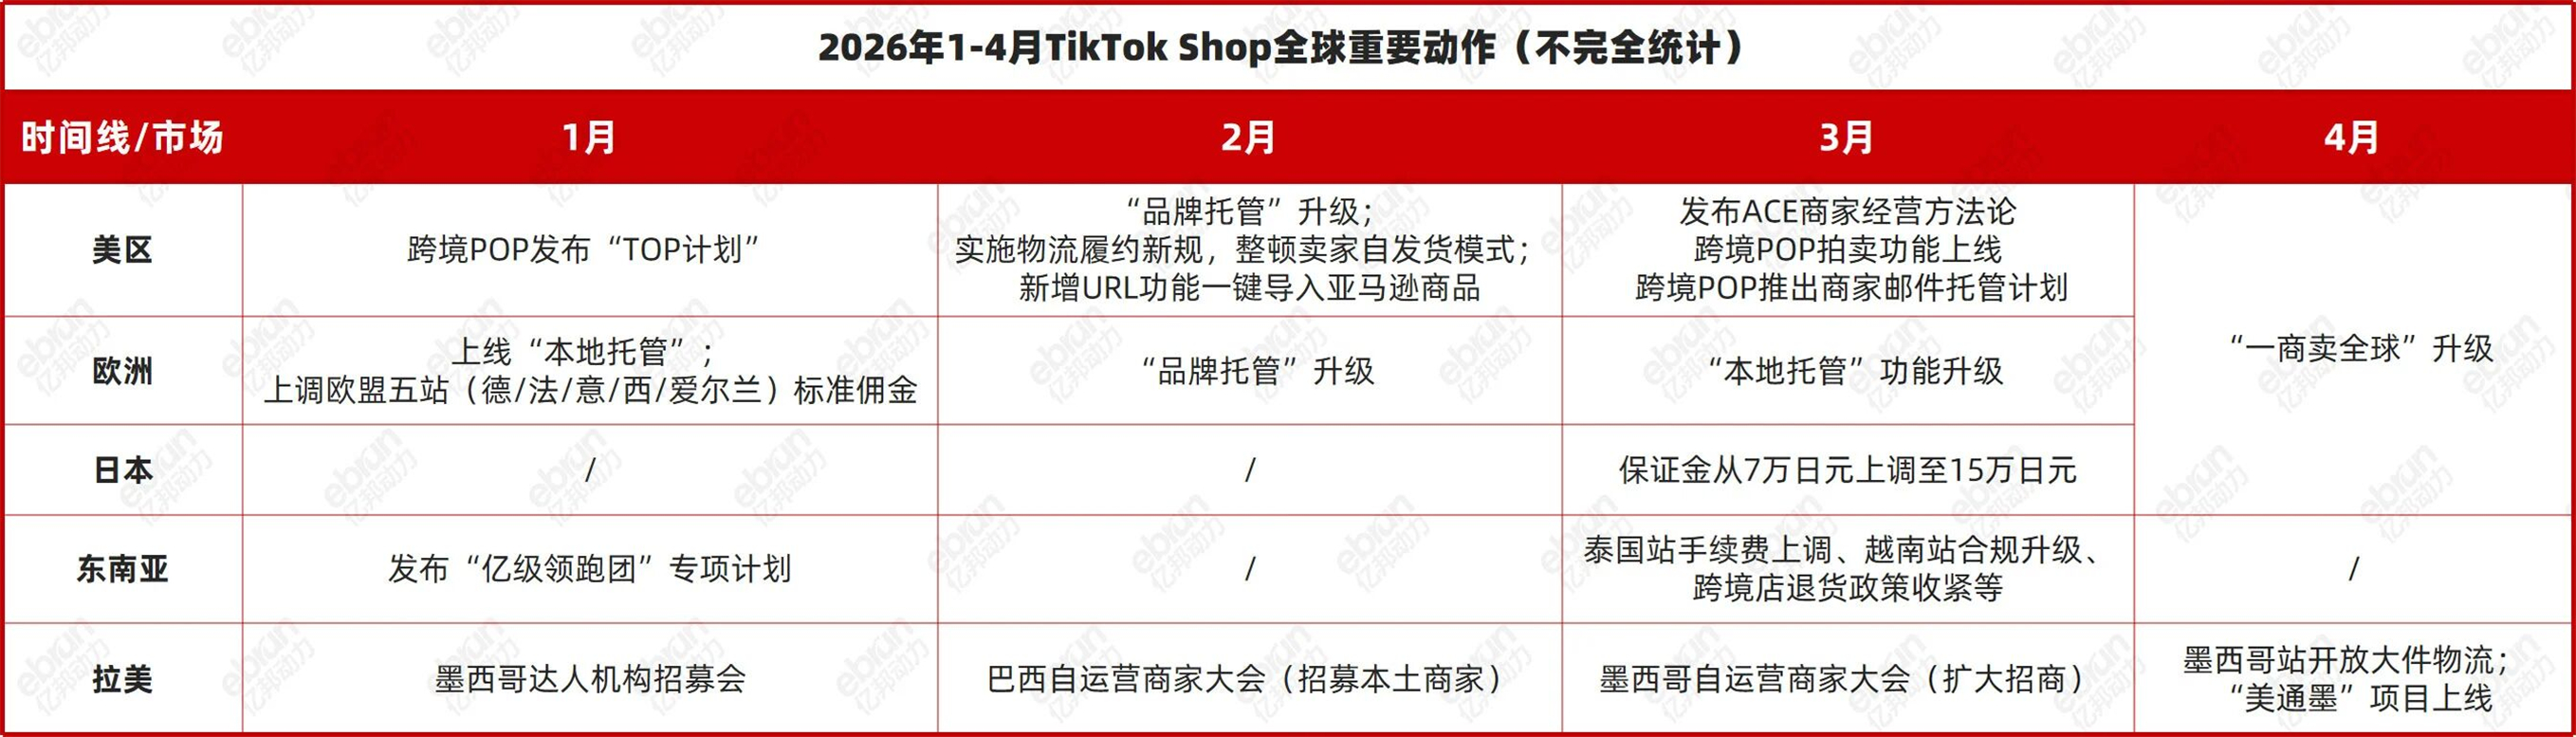
盘点2026年前四个月TikTok Shop的重要动作,可以清晰看到其在全球各大区域市场的加速推进。

在发展时间相对更久的东南亚和美区,2026年一开年,平台便拿出了扶持头部商家、品牌商家的政策导向。TikTok Shop东南亚跨境电商上线“亿级领跑团”专项计划,加大头部商家资源扶持,加速引入国际优质品牌和高潜力内贸品牌;美区跨境POP发布“TOP计划”,针对头部出海品牌及经销商、年销售额千万美元的超级头部商家,给予专属激励和资源扶持。

这种有倾向性的“扶优”政策,建立在过去一年扎实的增长之上,也为平台2026年的增长方式定下基调。

2025年,TikTok Shop东南亚跨境电商年GMV规模达到2024年的两倍以上,日均GMV同比提升90%,增长曲线持续向上;美区GMV同比增长近80%,动销商家数增长近50%,年销售额千万美元的头部店铺数量增长超70%,动销达人数量增长120%,年带货销售额超过百万美元的达人数量超1600位。

更重要的是,根据商家的反馈,过去一两年,TikTok Shop已经彻底打破了大家对于“兴趣电商只能卖些低客单价神奇小百货”的固有印象。

在东南亚,虽然早期产品价格带普遍较低,客单价甚至不到10美元,但2025年,这一数据也已显著提高,“三五十美元不是难事”;在美区,一两百美元、几百美元的商品都能畅销,甚至上千美元的客单价也跑出来了。

这些增长离不开商家和商品数量的快速增加,但更重要的是高质量头商的有效带动——他们的踊跃尝试给了更多商家做好内容电商的信心以及可以借鉴的运营模式。与此同时,平台也能将服务头部商家过程中积累的经验和营销资源,打造成一套成熟的方法论,开放给所有商家。

对整个生态的发展而言,高质量头部商家、品牌商家的入驻,除了给平台带来“品质保障”、转化高价值用户群体,也倒逼着其他商家在产品和服务上更多的下功夫。2026年,继续通过“扶优”政策让商家主动竞争、不断提升能力,平台也才能保持高速前进。

在相对更新的市场,如欧洲、拉美,平台现阶段最主要的增长抓手则是扩大供给。

虽然不少商家指出,欧洲单一国家市场、单一体量都不大,备货、配货各方面复杂度又较高,但TikTop Shop的发展势头的确迅猛。比如,在一向以保守著称的德国市场,TikTok Shop被接受的速度远超预期。第三方数据显示,TikTok Shop在德国上线仅一年便已吸引15%的当地消费者在平台完成购物。这种市场反馈显然增强了平台进一步加速投入的信心。

针对欧盟几个国家,TikTok Shop今年1月便推出“本地托管”模式(商家备货至平台的欧洲本地仓,后续的仓储、销售、配送、退换货均由平台完成),既是为接下来欧盟即将实施的跨境电商进口包裹税改政策做提前布局,也是通过多样化物流模式引入更多商家和商品。而“一商卖全球”功能,则是帮商家从单一市场快速扩展到多市场,让多个站点的商品上架和运营管理更加简单、流畅。

另有消息称,TikTok Shop今年还将开通波兰、荷兰、比利时等更多新站点,把欧洲版图扩至11国。毫无疑问,打通更多站点,也是快速形成规模效应、做大整个欧区GMV大盘的举措。

在拉美,TikTok Shop墨西哥的加速也是肉眼可见。去年2月平台先上线了本土自运营模式,8月又上线跨境自运营模式,并同时通过“全托管”模式降低商家入驻和运营的门槛,快速充盈商品池。今年4月,TikTok Shop“美通墨”项目正式开放,允许商家用美区的货盘覆盖墨西哥,更是轻量化加速推动墨西哥生意的重要一步。

变局:从粗放增长到“正规军”集结

不管是在东南亚、美区的持续渗透,还是在欧日、拉美的提速,TikTok Shop作为跨境电商增量平台的价值,被众多商家首肯。然而,“新卖家入场门槛变高,在场卖家赚钱难度上升”也是业内较为普遍的声音。

有卖家做过一个粗略对比:如果把某个平台的早期红利期——“有货、懂点运营,卖出去就赚钱”,归纳为1.0阶段,那么,亚马逊的1.0大致是2012至2018的六七年间,而TikTok Shop(主要指美区和东南亚)的1.0差不多是2021至2024的三四年间。平台更快的发展,也意味着商家“野蛮生长”期更快的结束。

“现在(做TikTok Shop)肯定不是开个店铺、备点货,很容易就有动销的阶段了。你要在海外本土备货,还要有各种技能,团队结构也比以前更复杂。去年就明显感受到一轮洗牌了,那些‘三无卖家’(没有内容能力、没有稳定供应链、没有售后服务)、玩‘黑科技’的,也清除得差不多了。”一位跨境营销服务商向亿邦动力谈道,“中小商家起盘难度更大,而头部商家、大品牌,在信息流投放的ROI稳定下来后,尽管营销费贵了,但获得回报的确定性更大了。”

图片

一方面,平台规则的收紧正在把那些投机取巧的“劣币”驱逐出去;另一方面,更多元的玩家进入生态后,也加速了竞争逻辑的变化。

自2025年四季度以来,通过“精细化合规管控”来提升整体质量,是TikTok Shop东南亚和美区各种政策调整的底色。比如,东南亚在卖家资质审查、税务合规上进一步加强管控;美区限制商家自发货,从物流履约上切断灰色操作链条(整治跑水单、虚假单)等。

进入4月,各种整顿更加频繁。TikTok Shop东南亚对低质内容重拳出击,静态图片拼接、全程机器语音播报、画面模糊/字幕错位/音画不同步、标题党等,都在严打范围之内;美区则升级了对“虚假挂载”(即直播间或短视频里展示的商品与小黄车挂载的商品不一致)的处罚措施,并生效了“商家无效驳回率”新规(买家发起售后申请,商家无合理理由就拒绝,平台介入后判定“商家败诉”,若该比例过高,平台将收回商家售后处理自主权)。

简单说就是,平台正通过资质端、物流端、内容端、服务端全面提升门槛的方式,倒逼整个商家生态升级、提质。

“商家间的竞争格局也发生了很多变化。”一位跨境卖家指出,前两年,有大量SKU的铺货型卖家以及那些能快速广泛铺红人的卖家比较吃香,“但很快就过气了”。

“TikTok刚上线电商业务时,首先要让用户知道这里能买东西,大量SKU铺出去,用户才能感知到‘这里什么都有’。这个阶段整体肯定是粗放的,以量换规模。所以这类商家先吃到了红利。”该卖家解释道,“但TikTok Shop的目标从来不是成为低价小商品集散地。当平台开始追求用户信任和复购时,流量分配逻辑转向‘谁的转化率和用户停留更好’。如果单品没有供应链深度、没有内容质量,在新逻辑下自然就淘汰了。”

相对地,一批品牌商家(包括新锐DTC品牌和传统外贸品牌)、精品型中小卖家,则通过稳扎稳打的方式实现后来居上,包括一些有供应链优势的工厂型卖家,也通过全托管模式起量。更多国际大牌、海外本土知名名牌也加速入局,比如,在美区,保健品、美妆个护等类目的TOP排行榜上都多了很多美国本土品牌;在英区,高端百货John Lewis、时尚品牌Superdry等均已入驻。

图片

“新一阶段的TikTok Shop,品效协同的链路更清晰,越有能力的‘正规军’玩家,越有机会获得持续增量,但对那些靠靠信息差、‘打游击’的卖家而言,生存空间进一步压缩。”一位红人营销服务商指出,“至少在相对更成熟的东南亚和美区,这是肯定的。”

“当然,在欧洲、拉美等新市场,依然还有一段时间填补供应链空缺的窗口期。但如果卖家不提前构筑自己的竞争壁垒、快速完成升级迭代,吃完第一波红利后,也会随即消退。”上述服务商直言。

新一阶段的机会是啥?

总结众多业内人士的说法:做TikTok Shop不再是流量套利的低纬度竞争,而是一项系统性工程,必须搭建完整的运营体系,且供应链优化、履约能力提升、售后服务完善等环节都更加重要。

图片

而且,“全域布局思维”是接下来的关键。它既指在TikTok生态内的全域拓展,也指商家整个出海生意在多渠道间的协同并进。

从平台内来看,早期销售转化绝大部分(比例高达百分之八九十)来自于短视频内容,但截止到去年年底,情况已发生明显变化。有商家向亿邦动力透露,“目前短视频转化占比大约50%-60%,直播占比15%左右,商城占比则提升至30%左右”,而且,把短视频带货进一步拆分会发现,以往可能95%来自达人内容,但现在商家自制内容已大大提量,能占到30%左右的份额。

这是在TikTok Shop经营生意要做好全域布局的重要信号。

在TikTok生态内,短视频、直播、商城和搜索,基本实现了对用户消费路径的全链路覆盖。从商家经营视角出发,短视频和直播的创作与运营,既可以通过与外部达人合作实现,也可以通过自建内容团队来完成。基于此,平台将商家的经营阵地划分为三大核心场域——达人内容、商家自制内容、商城和搜索。他们分别承载着不同的生意目标与经营价值,需要商家结合自身策略、品类属性、发展阶段及利润结构,进行差异化的布局。

TikTok Shop美区今年3月升级发布的“ACE商家经营方法论”,即对此做了详尽的剖析,并用一系列成功案例说明,“三大关键要素(好商品、好内容、好营销)+三大场域”协同经营,才能实现成本结构优化与长效增长。

而除了在平台内的“全域布局”,一些商家更是嗅到了“把TikTok当成全盘生意放大器”的机会——从种草到转化、从品牌声量到品牌销量,TikTok Shop、亚马逊、独立站甚至线下渠道,有机结合才是王道。

以某防晒品牌为例:他们新进入美国市场时几乎没有认知度,以TikTok Shop为核心渠道,也同时经营亚马逊店铺。在TikTok,他们与垂类达人合作,产出大量种草内容,也成功打出多个高曝光的爆款视频,最后,令人意外的是,其TikTok Shop销售业绩提升的同时,在亚马逊上的品牌词搜索量也迎来飙升。

在今年3月的商家大会上,TikTok Shop跨境电商副总裁木青也透露过一个数据:部分与平台深度合作的品牌,其DTC渠道的GMV外溢率超70%。

此外,一些商家不仅通过TikTok营销去做品牌推广和人群破圈,也借助于TikTok Shop的销售数据去印证市场的确定性需求,从而加速线下渠道的布局。

比如,某新兴保健品品牌最初在美国线下商超被安排在不起眼的底层货架,但当其把线上线下渠道联动起来就不一样了:他们以“在xx商超找xx(自己品牌名)”为灵感拍摄大量TikTok视频,这些在商超拍摄的素材反哺了其在TikTok Shop的销售转化,也带动了线下的动销率,成为其与商超谈判的筹码——采购商主动把他们挪到了人流最密集的端架上。

“我觉得应该把它作为一个实现品牌化的机会,同时打好TikTok Shop+亚马逊+独立站的渠道组合拳。”一位跨境商家谈道,“当然,乘上TikTok Shop多市场拓展的东风,也是加速自身全球布局的好机会。”

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

TikTok Shop 2026年在全球有哪些重要市场扩张和增长政策?

2026年,TikTok Shop在东南亚和美区推出“亿级领跑团”、“TOP计划”等扶优政策,扶持头部和品牌商家。同时,在欧洲(如德国、法国、意大利)和拉美(墨西哥、巴西)加速扩张,通过“本地托管”和“一商卖全球”功能扩大供给,并计划开通波兰、荷兰等新站点。

TikTok Shop 平台规则在2025-2026年有哪些关键变化以提升商家质量?

平台通过精细化合规管控提升门槛:东南亚加强卖家资质和税务审查,打击低质内容;美区限制自发货以整治物流违规,并升级对“虚假挂载”和“商家无效驳回率”的处罚,从资质、物流、内容、服务多维度倒逼商家生态升级。

商家在TikTok Shop新阶段的成功经营需要哪些关键策略?

商家需进行系统性运营,包括供应链优化、履约和售后能力提升。关键在于“全域布局”:在TikTok生态内协同达人内容、商家自制内容、商城和搜索三大场域;在平台外,结合TikTok Shop、亚马逊、独立站等多渠道联动,实现品效协同和品牌增长。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0