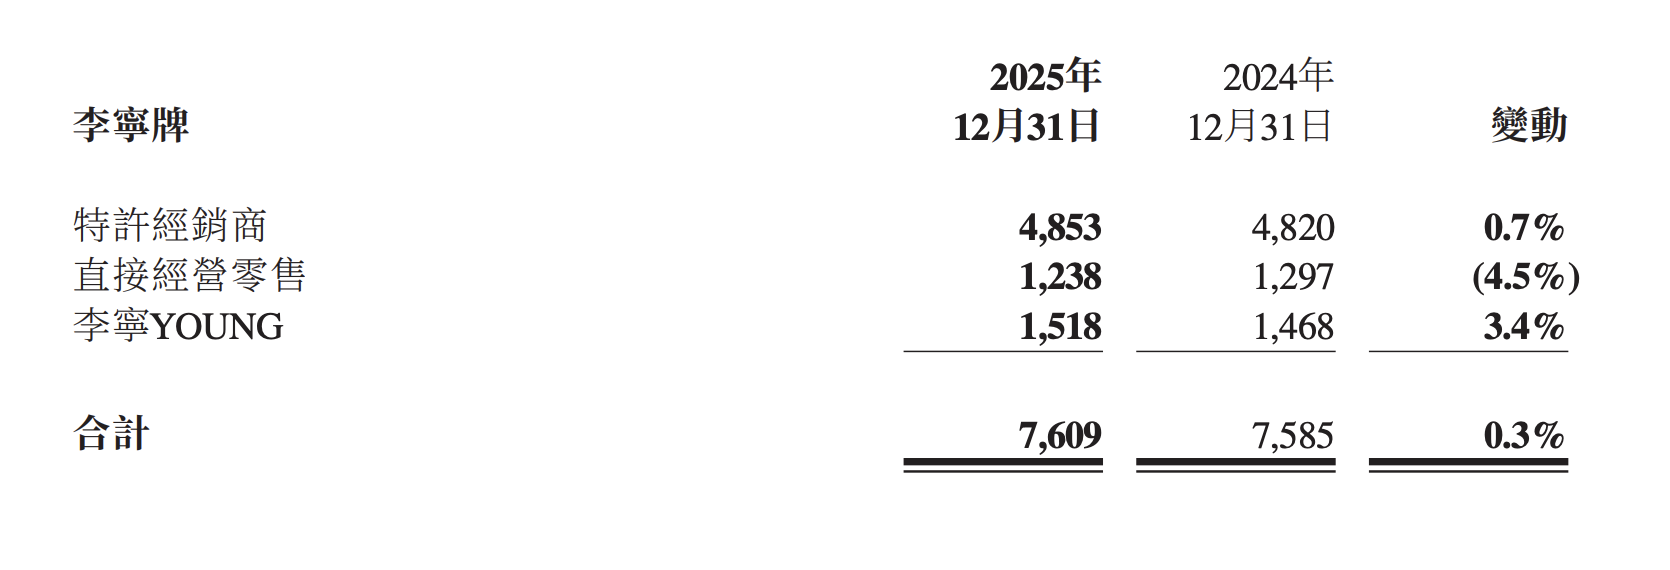李宁2025年财报显示收入微增但净利润连续下滑,关键数据和实操干货如下。
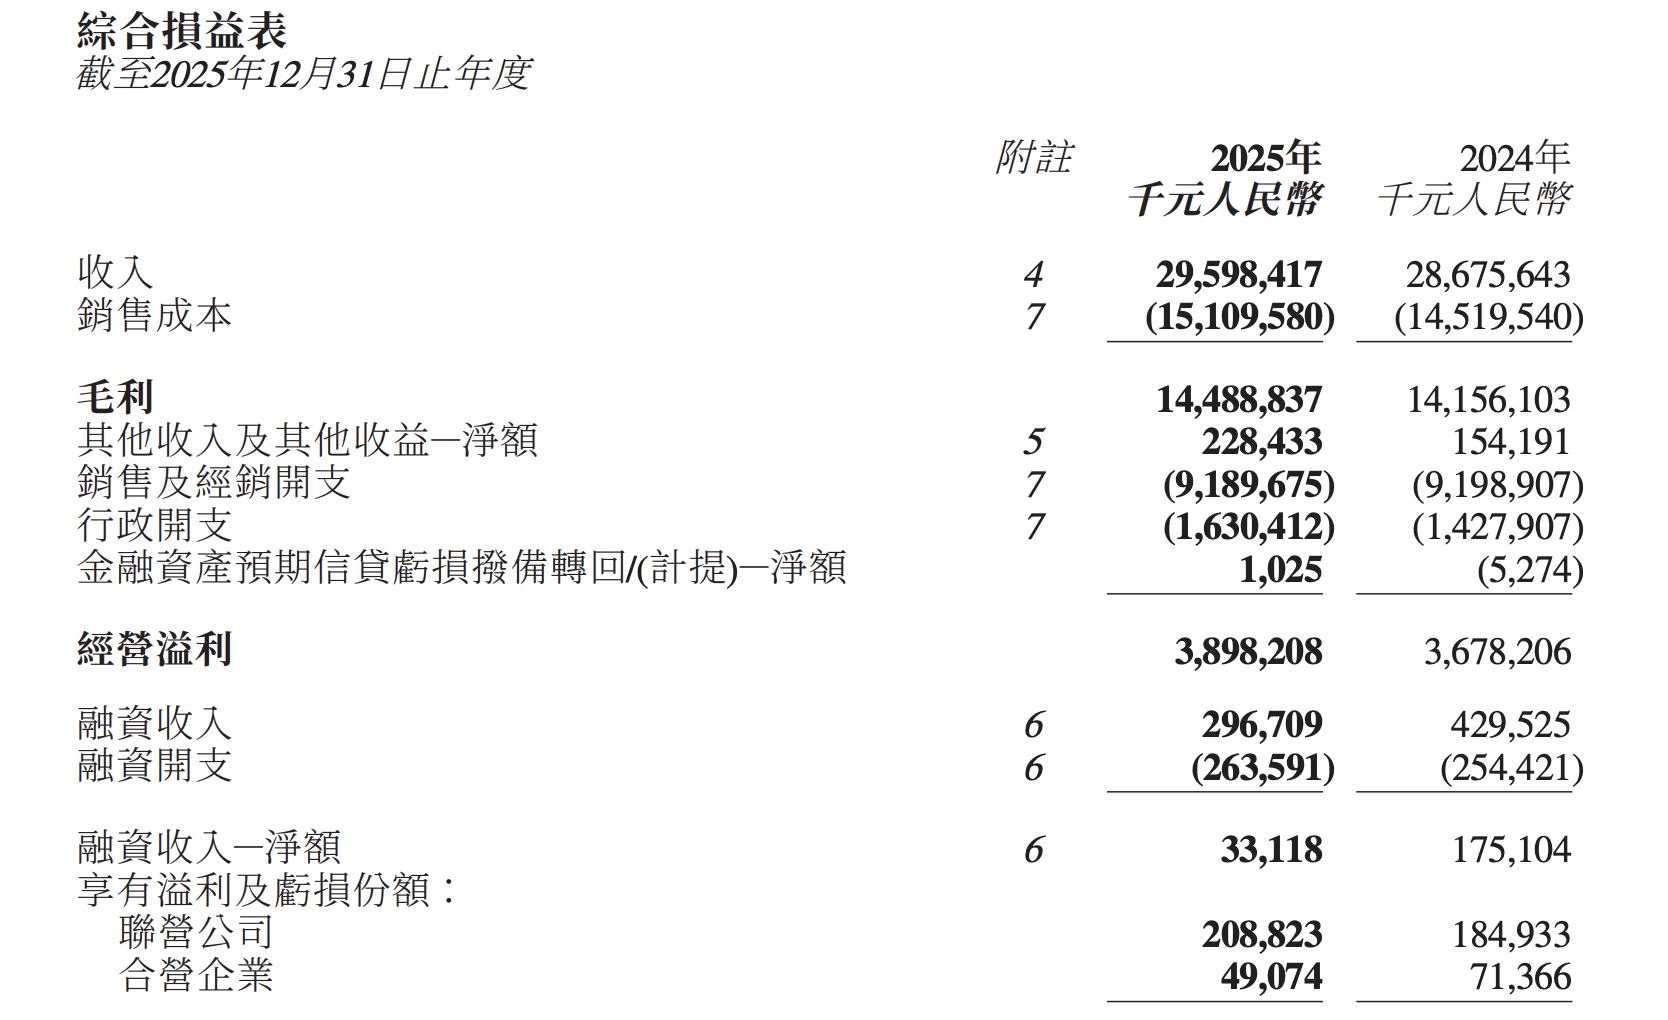
总收入增长3.2%至295.98亿元,毛利率下降0.4个百分点至49%,经营利润增6%至38.98亿元,净利润下滑2.6%至29.35亿元。
1. 市场分布:中国占比超98%,国际销售下滑19.5%至4.27亿元。
2. 销售渠道:特许经销商同比增长6.3%,占比46.6%;电商渠道增5.3%,占比29.5%;直营渠道调整占比降至22.5%。
3. 品类表现:服装收入回升2.3%至123.27亿元;鞋类收入增2.4%至146.51亿元,但下半年增速回落;器材配件增速12.7%,较前期腰斩。
4. 品类流水:跑步和综训各增长15%,成为主力;篮球品类整体下滑20%。
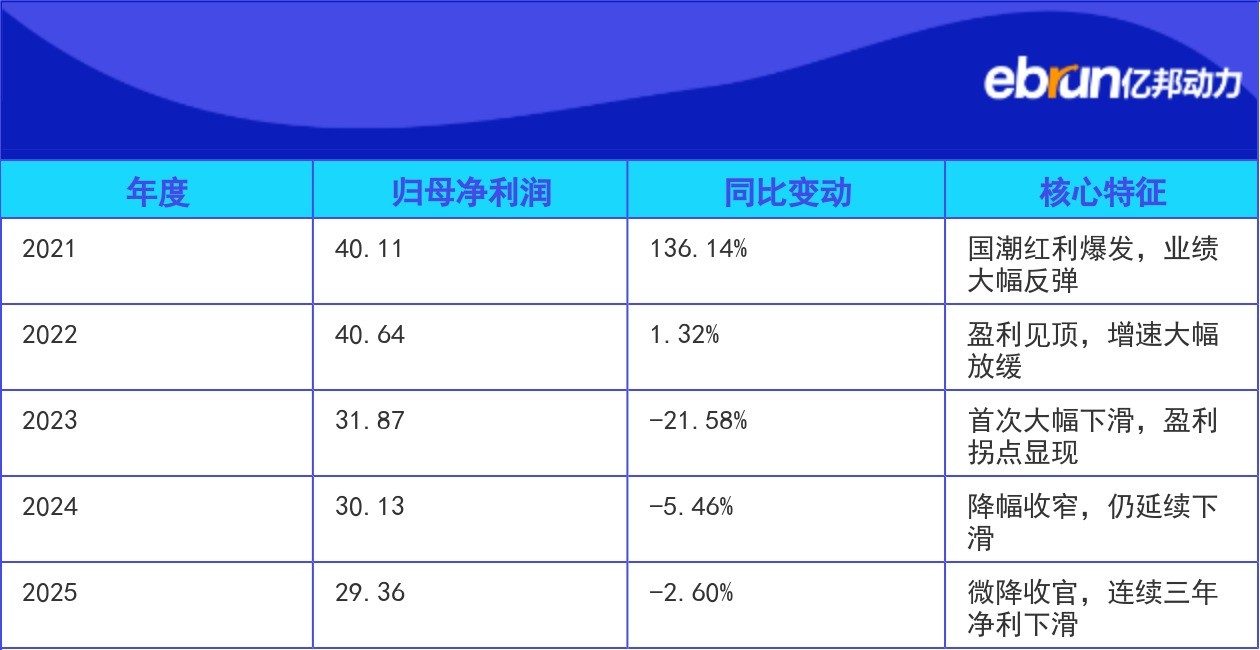
5. 净利润连续三年下滑,归因于实际税率上升3.2个百分点和奥委会合作支出摊销;下半年净利增13%至11.99亿元,显示营销投入消化。
李宁品牌营销和产品策略在财报中体现,消费趋势和渠道建设有亮点。
品牌营销方面,通过奥委会合作,量身打造赛事装备、开设全球首家“龙店”、推出“荣耀金标”系列产品,并在奥林匹克日等节点营销,强化专业运动心智。
品牌渠道建设:特许经销商占比提升至46.6%,电商渠道占比29.5%且增5.3%,直营渠道调整中占比下滑。
产品研发和消费趋势:跑步和综训品类流水各增15%,反映消费者偏好;篮球品类下滑20%,显示市场环境影响。
定价和价格竞争:毛利率略降0.4个百分点,需平衡成本;下半年利润改善,表明定价策略可优化。
用户行为观察:中国市场主导占比98%,电商增长反映线上消费习惯。
李宁财报揭示消费需求变化和增长机会,同时有风险提示和学习点。
增长市场:中国占比98%,电商渠道增长5.3%,跑步和综训品类各增15%,显示高需求领域。
消费需求变化:篮球品类流水下滑20%,器材配件增速腰斩至12.7%,反映市场波动。
机会提示:特许经销商渠道增长6.3%,占比46.6%;下半年净利润增13%,营销投入被消化。
风险提示:净利润连续三年下滑;国际销售萎缩19.5%;直营渠道调整压力。
可学习点:奥委会合作模式带来品牌提升,但支出需控制;电商渠道扩张策略。
事件应对措施:通过重大节点营销如成都世界运动会,应对市场挑战。
财报显示产品需求和电商启示,助力生产和数字化推进。
产品生产和设计需求:鞋类收入增2.4%但下半年增速回落,显示需求波动;跑步和综训品类各增长15%,预示强需求;器材配件增速12.7%,虽高但减半。
商业机会:跑步和综训增长15%,电商渠道占比29.5%且增5.3%,提供市场切入点。
推进数字化和电商启示:电商收入同比增长5.3%,占比提升0.5个百分点至29.5%,支持线上销售策略;直营渠道调整启示多渠道优化。
行业趋势和客户痛点浮现,李宁的解决方案提供洞察。
行业发展趋势:净利润连续三年下滑,毛利率微降;电商渠道持续增长,占比29.5%。
客户痛点:篮球品类销售不及预期,下滑20%;直营渠道调整占比降;国际业务萎缩。
解决方案:通过奥委会营销活动如开“龙店”和推新品,提升品牌;财报显示下半年利润改善,营销支出被消化。
新技术启示:数字化营销在节点活动中应用,如奥林匹克日传播;电商渠道增长支持技术服务需求。
电商平台表现突出,商业需求和管理启示重要。
商业对平台需求:电商收入同比增长5.3%,占比29.5%,显示平台在销售中的核心作用;特许经销商渠道主导,占46.6%。
平台的最新做法:无直接表述,但电商渠道增长启示平台招商策略。
平台招商和运营管理:电商占比提升,支持线上运营;直营渠道调整占比降,提示平台风险。
风险规避:净利润连续下滑、国际业务萎缩警示经济风险;篮球品类下滑20%显示市场波动需监控。
财报反映产业动向和新问题,商业模式有政策启示。
产业新动向:收入微增3.2%,但净利润连续三年下滑;中国市场占比98%,电商渠道增长。
新问题:实际税率上升3.2个百分点拖累利润;奥委会合作支出摊销挑战;品类增长差异(跑步综训增15%,篮球下滑20%)。
政策法规建议和启示:税率上升可能涉及税收政策调整;国际销售萎缩提示贸易风险。
商业模式:特许经销商为主渠道占46.6%;奥委会合作模式包含赛事赞助;营销节点策略如88全民健身节活动。
返回默认