




【亿邦原创】“新式茶饮第一股”奈雪的茶刚刚发布上市后的首份财报。
财报显示,截至2021年6月30日为止的6个月,奈雪的茶收入达21.3亿元人民币,同比增长80.2%。经调整净利润达4820万元,经营活动所得现金净额同比增长18.4%至3.8亿元。
从上半年业绩看,奈雪的茶实现了业绩和规模的同步增长。
目前会员约3650万,其中活跃会员总数为740万;此外,茶饮店在74个城市布局了578间,均为自营。从城市分布看,一线及新一线城市占比过半。
财报显示,奈雪的茶将持续加大门店密度,培养消费习惯;同时,通过科技创新改善运营效率,提升公司盈利能力。
盈利能力持续增强 上半年“扭亏为盈”
财报显示,奈雪的茶集团上半年收入达21.3亿元人民币,与去年同期的11.8亿元相比增长了80.2%。据悉,这主要由于其门店数量持续增加,同时2020年同期也受到了新冠疫情的影响。
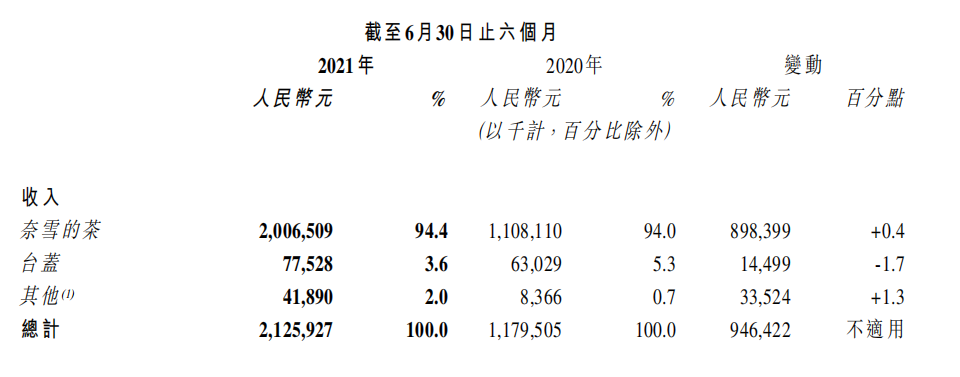
分品牌来看,奈雪的茶贡献了93.9%的总收益,剩余小部分收益主要来自其子品牌台盖所经营的茶饮店。
分渠道看,2021年上半年,奈雪的茶线上收入占比达到72.2%。从产品看,现制茶饮的收入占比达74.7%,烘焙产品达22.0%,其他产品占3.3%。茶饮与烘焙的收入比例大约为3:1。
此外,奈雪的茶2021年上半年门店经营利润达3.9亿元,较2020年同期的6450万元提升了497.2%。茶饮店门店经营利润率为19.2%,较2020年全年提升7%,较2019年全年提升3%。
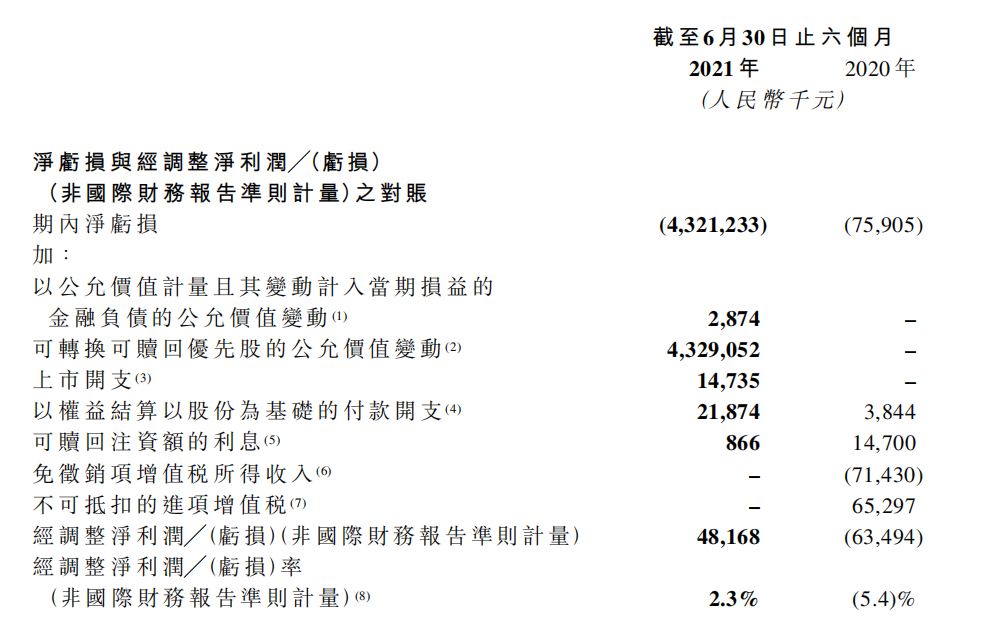
值得注意的是,奈雪的茶2021年上半年经调整净利润达4820万元,而去年同期为亏损6350万元,净利率达2.3%。奈雪的茶实现扭亏为盈,经营活动所得现金净额也同比增长18.4%至3.8亿元。
会员方面,截至2021年6月30日,奈雪的茶会员数量达到约3650万,半年增加约860万名注册。其中,活跃会员总数达740万,半年内增加了160万名。活跃会员复购率约为30.3%,2019年及2020年第四季度这一数据分别为25.6%、29.8%。
资金投入方面,奈雪的茶持续向科技、供应链、营销等领域进行投入。上半年奈雪的茶在科技能力建设上投入近5千万元;供应链管理方面投入约6千万元;向品牌推广及市场营销投入约5千万元。
据悉,奈雪的茶已于日前纳入恒生指数,预计将于9月6日纳入港股通。
两种PRO茶饮店并行 74个城市拥有578间自营店
截至2021年6月30日,奈雪的茶在74个城市共拥有578间茶饮店,均为自营。上半年,奈雪的茶新开店93家,关停门店6家。其中,在一线、新一线城市新开店61家,占上半年新开门店总数的65.6%。
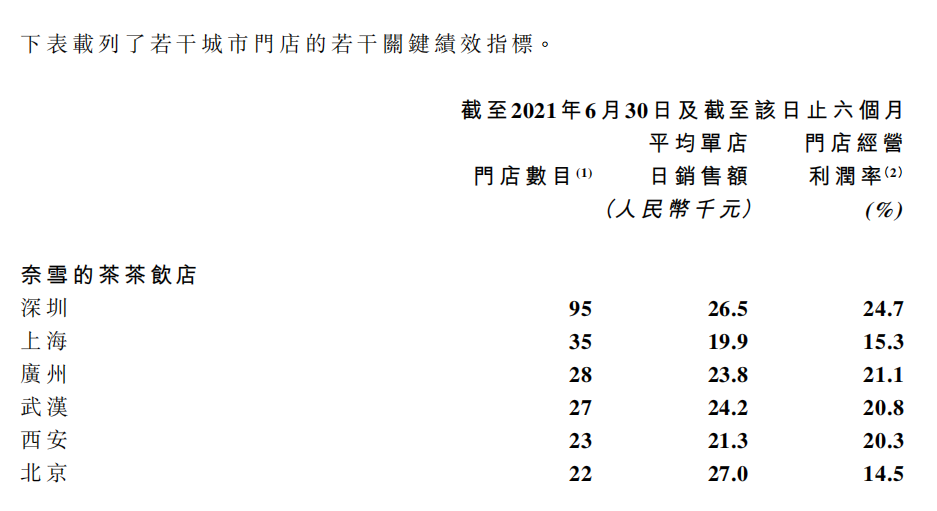
财报显示,奈雪的茶坚持主要在一线、新一线和重点二线城市扩张茶饮店网络的原因是,希望培养和巩固消费者对高端现制茶饮的消费习惯。
奈雪的茶在2020年底推出了新店型——奈雪PRO茶饮店。根据财报,奈雪PRO茶饮店的特点是面积和人员配置更灵活,且不需要专门的排烟管道,所以在开店时所受限制会减少。同时,保持客户体验不变的前提下,奈雪PRO茶饮店更有利于品牌高效运营,以较低的前期投入和具成本效益的方式迅速加密。
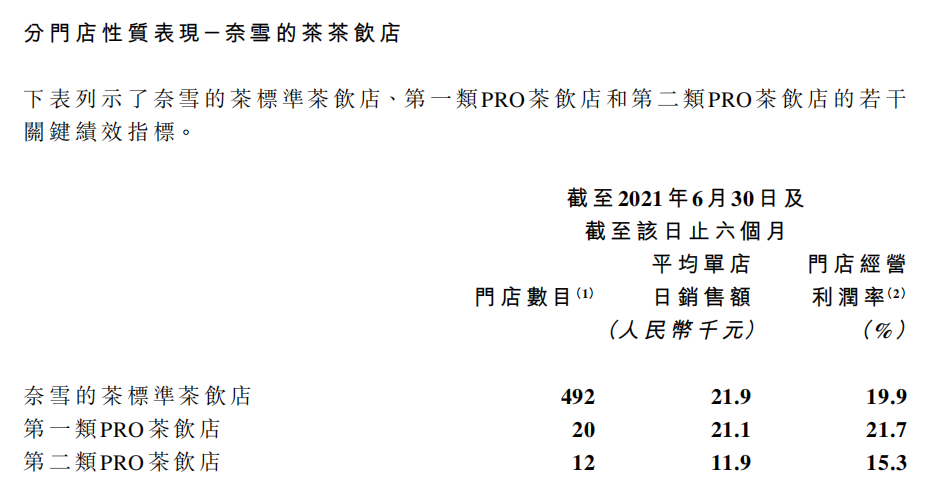
奈雪的茶又将奈雪PRO茶饮店分成第一类PRO茶饮店和第二类PRO茶饮店。据介绍,在购物中心开立的奈雪PRO茶饮店为第一类PRO茶饮店,这类店铺的收入水平与在类似位置开设的奈雪的茶标准茶饮店类似,但门店经营利润率则会小幅提升。而布局在高级写字楼、住宅社区等位置的奈雪PRO茶饮店属于第二类PRO茶饮店。奈雪的茶预计此类店铺的平均单店收入将不及位于购物中心的奈雪的茶标准茶饮店或是奈雪PRO茶饮店,但其盈利能力相较于第一类PRO茶饮店将有提升空间。
截至2021年6月30日,奈雪的茶标准店有494家,第一类PRO茶饮店有50家,第二类PRO茶饮店为34家。
财报显示,目前,PRO店型整体表现达到或超过管理层预期。
数字化进入测试阶段 明年一季度向全国门店推广
奈雪的茶上市当天就引发舆论强烈关注。据亿邦动力此前报道,奈雪的茶在6月30日上市当天开盘破发,当日下午盘中跌幅扩大至12.6%;总市值一度跌破300亿港元。截至8月25日16时,奈雪的茶市值达176.31亿港元。截至收盘,股价上涨4.15%。
然而,日前奈雪的茶又因食品安全问题被市场监管总局查处。8月24日凌晨,奈雪的茶官方在微博平台发文致歉称,对照监管部门处罚决定书中指出的“在制作过程中标签掉入芒果泥”等问题,公司要求所有门店员工严格按照生产流程进行操作,杜绝任何不规范行为。
这次财报中提及子品牌台盖的未来发展计划时,奈雪的茶也表示尽管目前全部台盖门店均为自营,如能通过标准化和自动化等举措,充分降低个别加盟商不端行为带来的风险,并弥补部分加盟商生产和管理经验的缺失,可能考虑在合适的时机逐步放开台盖门店加盟。
财报中提到,未来奈雪的茶将持续加大门店密度,培养消费习惯;同时,通过科技创新改善运营效率,提升公司盈利能力。
具体来看,盈利能力方面,奈雪的茶会通过适当的人员储备,将逐步摊薄未来总部人力成本占比;现有门店为新开门店提前招募、培训人员的压力逐步减轻后,现有门店人力成本将呈下降趋势。
随着第二类PRO茶饮店在未来占比逐渐提升,奈雪的茶茶饮店整体租金成本也将呈下降趋势;在中期,随着设备和智慧化系统等科技手段落地,门店运营效率和盈利能力有望得到进一步提升。
资源配套方面,奈雪的茶将持续在科技、供应链、营销等领域进行投入。
科技革新方面,奈雪的茶把利用全面数字化提升运营效率,作为集团保持稳健增长、持续为股东创造价值的关键。奈雪的茶部分数字化革新举措已进入测试阶段,预计将于明年一季度逐步推广到全国门店。
在零售业务方面,奈雪的茶将于今年下半年开始向线下连锁商场等渠道推出零售类产品。未来,零售业务将逐渐成为奈雪的茶营收的重要组成部分。
文章来源:亿邦动力网




